
Projet 2027 — Retraite · Propositions chiffrées
Réforme des retraites : le chiffrage de nos 43 propositions
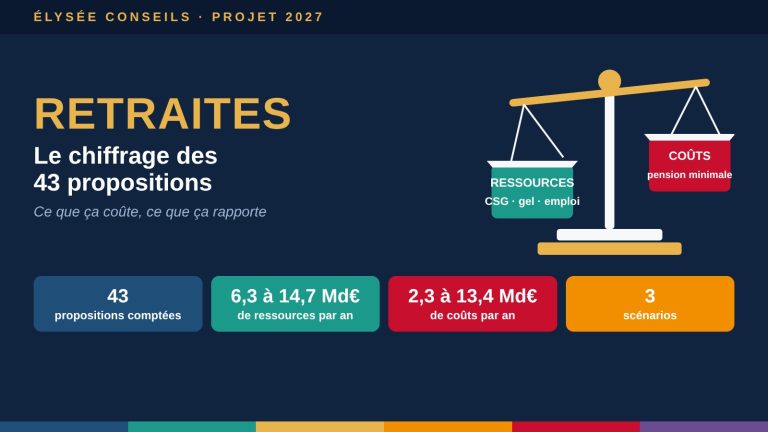
Une réforme des retraites qui ne dit pas ce qu’elle coûte n’est pas une réforme : c’est une promesse. Élysée Conseils publie le chiffrage des 43 propositions de son rapport Retraites 2027, ligne par ligne, avec les chiffres des institutions. Résultat : 6,3 à 14,7 Md€ de ressources par an, 2,3 à 13,4 Md€ de coûts, et trois scénarios pour l’abattement de 10 %.
En bref
- Les 43 propositions sont comptées : 15 ont un effet sur les finances publiques, 28 sont à zéro, dont six en chiffrage partiel.
- Hors abattement de 10 %, les ressources vont de 6,3 à 14,7 Md€ par an : CSG des pensions, gel des points complémentaires, emploi des seniors.
- Les coûts vont de 2,3 à 13,4 Md€ par an : pension minimale de 1 000 € net, petites retraites, familles, cumul emploi-retraite.
- La fin de l’abattement de 10 % rapporte 4,5 à 5,4 Md€ : trois scénarios selon qu’elle finance les retraites, l’école, ou les deux.
- Au milieu des fourchettes, le solde est positif dans les trois scénarios : +7,6, +5,1 ou +2,6 Md€ par an.
- La cible de 85 % du SMIC net coûte 4 à 10 Md€ de plus : seul le premier scénario la finance.
Le document de travail complet
La retraite, un nouveau contrat social — Le chiffrage des 43 propositions · PDF · 21 pages · 0,9 Mo
Le chiffrage complet : la méthode, le calcul de chaque ligne, les tableaux, les graphiques et toutes les sources en notes.
Le dossier « Retraites 2027 » : deux documents
- Les 43 propositions : Réforme des retraites : nos 43 propositions pour un nouveau contrat social
- Le chiffrage : Réforme des retraites : le chiffrage de nos 43 propositions (vous lisez ce document)
L’état des lieux des retraites 2027 paraîtra prochainement. En attendant : Rapports sur les retraites : 19 documents et 1 393 pages pour y voir clair.
Que rapporte et que coûte la réforme ?
Hors abattement de 10 %, les 43 propositions apportent de 6,3 à 14,7 Md€ par an et en coûtent de 2,3 à 13,4, à l’horizon 2032.
Chaque proposition reçoit un montant, une fourchette et un niveau de fiabilité. Quand une institution a publié le chiffre, il est repris tel quel : Institut des politiques publiques, Conseil d’analyse économique, Cour des comptes, Conseil d’orientation des retraites, Commission des comptes de la Sécurité sociale. Quand ce chiffre n’existe pas, une hypothèse est posée et écrite en clair.1
Les fourchettes sont larges, et c’est voulu. Trois lignes expliquent l’essentiel de leur largeur : le gel des points complémentaires, la pension minimale et la participation universelle des entreprises. Ce sont trois décisions que les partenaires sociaux et le Parlement auront à prendre : la fourchette mesure leur marge de choix.
Idée reçue : « Un régime universel coûte forcément plus cher. » L’architecture ne coûte rien en soi : ce sont les règles, la pension minimale et la valeur du point, qui font le coût ou l’économie.
D’où viennent les ressources ?
De trois sources : la CSG des pensions à trois taux, le gel des points complémentaires pendant la transition et l’emploi des seniors.
La CSG des pensions : +5,0 à +5,7 Md€ par an. Porter à 9,2 % les taux de 6,6 % et de 8,3 % rapporte 4,2 Md€ net, selon l’Institut des politiques publiques. Le passage du taux nul à 2 % et du taux réduit à 4,5 % n’a été chiffré par aucune institution : Élysée Conseils l’estime entre 0,8 et 1,5 Md€, à partir des 25,4 Md€ de CSG prélevés sur les retraites en 2025.2
Le gel des points complémentaires : +1,2 à +5,6 Md€ par an. Une année sans revalorisation au-dessus de 3 000 € de pension rapporte 1,2 Md€ ; au-dessus de 2 000 €, 2,8 Md€. La fourchette va d’un an de gel au seuil haut à deux ans au seuil bas.
Le travail des seniors : +0,1 à +3,4 Md€ par an. L’ajustement à l’espérance de vie (0 à 2 Md€), la seconde partie de carrière (0 à 1,2 Md€) et la fin de l’indemnisation allongée du chômage à 55-56 ans (0,11 à 0,17 Md€).3
Où vont les dépenses ?
D’abord à la pension minimale de 1 000 € net pour une carrière complète, puis aux petites retraites, aux familles et au cumul emploi-retraite.
| Proposition | Coût | Base du calcul |
|---|---|---|
| Pension minimale de 1 000 € net (n° 24) | −4 à −1,5 | 1,5 à 2 millions de retraités, 100 à 150 € par mois |
| Majoration de points dès le premier enfant (n° 39) | −2 à 0 | Redéploiement des 8 Md€ de la majoration actuelle |
| Participation universelle des entreprises (n° 19) | −2 à 0 | Nul si versée en actions nouvelles |
| Abrogation de la réforme du cumul emploi-retraite (n° 37) | −1,9 à −0,2 | Économie à laquelle on renonce |
| Autres petites retraites (n° 26) | −1,2 à −0,6 | Un à deux points de coup de pouce sous la médiane |
| Points pendant les interruptions d’activité (n° 40) | −1 à 0 | Remplace l’assurance vieillesse des parents au foyer |
| Pénibilité (n° 8) | −0,5 à 0 | Jusqu’à un doublement des dépenses actuelles |
| Épargne incitative (n° 23) | −0,5 à 0 | Enveloppe actuelle de 1,8 Md€, constante ou majorée |
| Outre-mer (n° 42) | −0,3 à −0,05 | Dont 45 M€ pour l’ASPA (Sénat) |
La pension minimale est le premier poste. Fin 2020, 16 % des retraités à carrière complète percevaient 1 000 € brut ou moins. La réforme de 2023 a coûté 940 M€ en 2024 pour un gain moyen de 45 € par mois : l’étape proposée représente deux à quatre fois cet effort.4
La cible de 85 % du SMIC net, soit 1 226,64 € au 1er janvier 2026, coûte de 4 à 10 Md€ de plus. Elle est présentée à part : c’est un objectif du quinquennat, piloté par le Haut Conseil des retraites selon l’état des caisses.
À quoi affecter l’abattement de 10 % ?
Trois choix sont possibles : tout aux retraites, moitié-moitié, ou tout à l’école. Une recette ne peut pas être comptée deux fois.
La suppression de l’abattement de 10 % sur les pensions rapporte de 4,5 à 5,4 Md€ par an. Trois institutions convergent : 4,5 Md€ pour la Cour des comptes (2023), 4,8 Md€ pour le Conseil d’analyse économique (2026), 5,4 Md€ pour l’Institut des politiques publiques (2027). Or le chiffrage Éducation du Projet 2027 affecte déjà cette recette à la revalorisation des enseignants et des accompagnants d’élèves en situation de handicap.
| A — tout aux retraites | B — moitié-moitié | C — tout à l’école | |
|---|---|---|---|
| Ressources hors abattement | +6,3 à +14,7 | +6,3 à +14,7 | +6,3 à +14,7 |
| Abattement de 10 % | +4,5 à +5,4 | +2,3 à +2,7 | 0 |
| Coûts | −13,4 à −2,3 | −13,4 à −2,3 | −13,4 à −2,3 |
| Solde, fourchette | −2,6 à +17,7 | −4,8 à +15,0 | −7,1 à +12,3 |
| Solde, milieu | +7,6 | +5,1 | +2,6 |
| Après la cible de 85 % du SMIC net (−7) | +0,6 | −1,9 | −4,4 |
| Effet sur le chiffrage Éducation | Jusqu’à 5,4 Md€ à trouver ailleurs | Jusqu’à 2,7 Md€ à trouver ailleurs | Inchangé |
Chez Élysée Conseils, notre proposition : mettre les trois choix sur la table, avec leurs conséquences. Le programme est open source : chaque candidat qui le reprend peut trancher. Dans les trois cas, la pension minimale de 1 000 € net est finançable au milieu des fourchettes.
Que reste-t-il à préciser ?
Six lignes portent la mention « chiffrage partiel » : leur effet existe, mais les données réunies ne permettent pas encore de le mesurer.
Les deux plus lourdes sont la fusion des régimes (coûts de transition et gains de gestion) et l’alignement des cotisations autour de 28 %, qui change ce que paient les indépendants et l’État employeur. S’y ajoutent le seuil de la carrière complète en points, la charge de transition de la fin du recrutement statutaire, les frais de gestion des fonds et la réversion à long terme.
Deux points demandent une source directe. La pension minimale sera affinée par une simulation sur l’échantillon interrégimes de retraités. L’économie attendue de la réforme du cumul emploi-retraite est de 0,2 Md€ en 2027 selon la Commission des comptes de la Sécurité sociale ; le montant de 1,9 Md€ avancé pour 2030 reste à confirmer.5
Idée reçue : « Un chiffrage avec des fourchettes n’est pas sérieux. » C’est l’inverse : un chiffre unique sur une réforme de cette taille cache toujours une hypothèse. Mieux vaut la montrer.
Les 43 propositions, ligne par ligne
Montants en milliards d’euros par an à l’horizon 2032 : un signe « + » est un gain pour les finances publiques, un signe « − » un coût.
| N° | Proposition | Md€ par an | Fiabilité | Commentaire |
|---|---|---|---|---|
| 1 | Un régime unique à trois piliers : répartition à points, capitalisation collective, solidarité. | 0 | — | Neutre : réforme d’architecture |
| 2 | Fusion de tous les régimes, avec une convergence sur 15 à 20 ans. | 0 | Indicative | Chiffrage partiel : coûts de transition et gains de gestion à évaluer |
| 3 | Application immédiate du nouveau régime aux nouveaux entrants. | 0 | — | Neutre |
| 4 | Cotisations maintenues à leur niveau actuel (environ 28 %). | 0 | Indicative | Chiffrage partiel : effet de l’alignement des taux à évaluer régime par régime |
| 5 | Deux types de points : des points de base et des points complémentaires. | 0 | — | Neutre |
| 6 | Pas d’indexation automatique : chaque année, le Haut Conseil des retraites propose la revalorisation selon la productivité, la croissance et l’état des caisses. | 0 | — | Neutre : procédure |
| 7 | Les points de base sont revalorisés en priorité ; les points complémentaires peuvent être gelés plusieurs années. | +1,2 à +5,6 | Moyenne | Gel d’un an au-dessus de 3 000 € à deux ans au-dessus de 2 000 € (IPP) |
| 8 | Un coefficient de pénibilité intégré au point. | −0,5 à 0 | Indicative | Jusqu’à un doublement des dépenses actuelles de pénibilité |
| 9 | Un ajustement automatique des paramètres à l’espérance de vie. | 0 à +2 | Indicative | Jusqu’à un trimestre de durée en plus en 2032 (Cour des comptes) |
| 10 | Une carrière complète exprimée en nombre de points. | 0 | Indicative | Chiffrage partiel : le seuil retenu joue sur la ligne 24 |
| 11 | Gestion des caisses de retraite par les partenaires sociaux. | 0 | — | Neutre |
| 12 | Interdiction des déficits : l’État aide au démarrage, puis chaque caisse assume son équilibre. | 0 | — | Règle d’équilibre : effet porté par les autres lignes |
| 13 | L’État siège à la table comme employeur et paie ses subventions d’équilibre. | 0 | — | Neutre |
| 14 | Un tableau de bord annuel unique de dix pages et des frais de gestion calculés selon une méthode commune. | 0 | — | Négligeable |
| 15 | Des subventions d’équilibre isolées, votées et publiées pour les régimes publics. | 0 | Forte | Neutre : 49,3 Md€ déjà payés, rendus visibles |
| 16 | Un besoin de financement décroissant avec la fin du recrutement statutaire. | 0 | Moyenne | Chiffrage partiel : neutre en consolidé, charge de transition pour l’État à évaluer |
| 17 | Des budgets de ministères présentés « hors pensions ». | 0 | — | Neutre : présentation |
| 18 | Amorçage par le transfert, et non la vente, des participations de l’État. | 0 | Forte | Neutre en consolidé ; le budget de l’État perd 4,3 Md€ de dividendes |
| 19 | Participation universelle des entreprises, en actions ou en numéraire. | −2 à 0 | Indicative | Nul si actions nouvelles ; perte de cotisations si substitution au salaire |
| 20 | Cinq ou six fonds publics, les mêmes pour tous les salariés. | 0 | Indicative | Chiffrage partiel : frais de gestion des fonds, faibles |
| 21 | Des parts détenues en usufruit viager, transmises aux salariés suivants. | 0 | — | Neutre |
| 22 | Une diversification utile au pays : logement, terres agricoles, forêts. | 0 | — | Neutre : allocation d’actifs |
| 23 | Une orientation incitative, jamais forcée, de l’épargne vers ces fonds. | −0,5 à 0 | Indicative | Enveloppe actuelle de 1,8 Md€, constante ou majorée d’un quart |
| 24 | Une pension minimale de 1 000 € net pour une carrière complète, avec la cible de 85 % du SMIC net sur le quinquennat. | −4 à −1,5 | Indicative | Étape 1 (1 000 € net). Cible de 85 % du SMIC : ligne à part |
| 25 | La revalorisation des carrières hachées de celles qui ont accouché et de ceux qui ont élevé des enfants. | 0 | — | Inclus dans les lignes 39 et 40 |
| 26 | Le relèvement progressif des autres petites retraites. | −1,2 à −0,6 | Indicative | Un à deux points de coup de pouce sous la pension médiane |
| 27 | Un socle de vie hors pension : ménage accompagné, socle vital d’eau et d’électricité, sécurité sociale de l’alimentation. | 0 | — | Compté dans les rapports Logement, Eau et Agriculture |
| 28 | Un financement par une partie de la suppression de l’abattement de 10 %. | 0 | — | Affectation : aucun effet propre |
| 29 | Suppression de l’abattement de 10 % sur les pensions. | +4,5 à +5,4 | Forte | Recette. Affectation selon le scénario |
| 30 | Une CSG des pensions à trois taux : 2 %, 4,5 % et 9,2 %. | +5 à +5,7 | Moyenne | 4,2 (forte) + 0,8 à 1,5 pour les deux taux bas (indicative) |
| 31 | Le minimum vieillesse (ASPA) épargné. | 0 | — | Neutre : droit actuel |
| 32 | Un produit affecté à la revalorisation des petites retraites, au nom de l’équité. | 0 | — | Affectation : aucun effet propre |
| 33 | À l’étude : la CRDS et la CASA visibles sur chaque bulletin de pension, intégralement compensées. | 0 | — | Neutre par construction |
| 34 | Un gel des points complémentaires pendant la transition, puis un retour à meilleure fortune. | 0 | — | Inclus dans la ligne 7 |
| 35 | Une seconde partie de carrière à partir de 55 ans. | 0 à +1,2 | Indicative | Jusqu’à un dixième du potentiel « emploi des seniors » |
| 36 | Une indemnisation du chômage des 55-56 ans ramenée à 18 mois. | +0,11 à +0,17 | Forte | Économie d’assurance chômage |
| 37 | L’abrogation de la réforme du cumul emploi-retraite prévue au 1er janvier 2027. | −1,9 à −0,2 | Moyenne | Économie à laquelle on renonce : 0,2 en 2027, 1,9 annoncé pour 2030 |
| 38 | Des droits familiaux attribués en points. | 0 | — | Redéploiement |
| 39 | Une majoration des points dès le premier enfant, avec une part réservée à la mère et une part partageable. | −2 à 0 | Indicative | Redéploiement des 8 Md€ de la majoration actuelle |
| 40 | Des points pendant les interruptions d’activité liées aux enfants. | −1 à 0 | Indicative | Remplace l’assurance vieillesse des parents au foyer (5,3 Md€) |
| 41 | Des règles de réversion communes à tous. | 0 | Indicative | Chiffrage partiel : nul en 2032, effet à long terme à évaluer |
| 42 | Un accompagnement de tous les régimes de retraite d’outre-mer, sur la base d’un diagnostic. | −0,3 à −0,05 | Indicative | Dont 45 M€ pour l’ASPA (Sénat) ; provision |
| 43 | Des pistes par territoire mises à la discussion. | 0 | — | Inclus dans la ligne 42 |
Fiabilité « forte » : chiffre publié par une institution pour la mesure elle-même. « Moyenne » : chiffre construit à partir de données officielles. « Indicative » : hypothèse écrite en clair dans le document.
Sources
- Institut des politiques publiques, Notes IPP n° 129, « Comment mettre à contribution les retraités pour le redressement des finances publiques ? », septembre 2026.
- Conseil d’analyse économique, « Comment stabiliser la dette publique ? », Focus n° 124, octobre 2025.
- Commission des comptes de la Sécurité sociale, Les comptes de la Sécurité sociale, octobre 2026.
- Cour des comptes, La sécurité sociale 2026, chapitre IX « Les petites pensions de retraite », 27 mai 2026 : PDF.
- Cour des comptes, Situation financière et perspectives du système de retraites, communication au Premier ministre, 20 février 2025.
- Conseil d’orientation des retraites, Évolutions et perspectives des retraites en France, rapport annuel, juin 2026.
- Projet de loi de financement de la sécurité sociale pour 2027, annexe 9.
- Sénat, rapport n° 810 (2025-2026) sur les inégalités systémiques outre-mer : page.
Notes
- Les simulations de l’Institut des politiques publiques sont statiques : elles ne tiennent pas compte des changements de comportement, et les rendements de deux mesures ne s’additionnent pas exactement. ↩
- Commission des comptes de la Sécurité sociale, octobre 2026 : CSG sur les retraites, 25,4 Md€ en 2025. La répartition de l’assiette par taux est reconstituée ; elle sera confirmée par la Direction de la Sécurité sociale. ↩
- Cour des comptes, février 2025 : un an de durée d’assurance en plus apporte 9,7 Md€ à l’ensemble des finances publiques en 2035 ; la hausse de l’emploi des seniors liée à un report d’un an de l’âge de départ, 11,7 Md€. ↩
- Cour des comptes, La sécurité sociale 2026, chapitre IX ; DREES, Les retraités et les retraites, édition 2025. ↩
- Montant de 1,9 Md€ connu par une source secondaire (Fondation iFRAP), à confirmer dans l’étude d’impact de la loi de financement de la sécurité sociale pour 2026. ↩
Le dossier « Retraites 2027 » : deux documents
- Les 43 propositions : Réforme des retraites : nos 43 propositions pour un nouveau contrat social
- Le chiffrage : Réforme des retraites : le chiffrage de nos 43 propositions (vous lisez ce document)
L’état des lieux des retraites 2027 paraîtra prochainement. En attendant : Rapports sur les retraites : 19 documents et 1 393 pages pour y voir clair.
Pour aller plus loin
Sur le même sujet
- La fiche de paie, un hiéroglyphe français : la fiche de paie, porte d’entrée de notre réflexion sur le travail et les retraites.
- Rapports sur les retraites : 19 documents et 1 393 pages pour y voir clair : les 19 rapports officiels sur les retraites.
- Retraites, 2027, le nouveau contrat social. : notre première version du nouveau contrat social.
À lire aussi
- Dette publique : 112 milliards à trouver, 170 leviers chiffrés : nos 170 leviers pour redresser les comptes publics.
- Dette : Le passé nous prive d’avenir… : la dette, contrainte de toute réforme.
Philippe Agnelli — président d’Élysée Conseils, Projet 2027 · Ce chiffrage est un document de travail publié sous licence Creative Commons CC BY-SA 4.0.
Les informations, chiffres et raisonnements contenus dans cet article dépendent des conditions économiques, environnementales et sociétales actuelles. Ils sont susceptibles d’évoluer avec elles. Les propositions formulées ici s’entendent dans le cadre de ces conditions, à la date de publication.
Cette analyse vous a été utile ? Faites-la circuler.
Le programme 2027 s’écrit en open source : chaque partage lui amène des contributeurs.
Suivez nos analyses sur WhatsApp. Chaque nouvelle publication d’Élysée Conseils, directement sur votre téléphone.
Rejoindre la chaîne