
Projet 2027 — Retraite · Rapport de propositions
Réforme des retraites : nos 43 propositions pour un nouveau contrat social
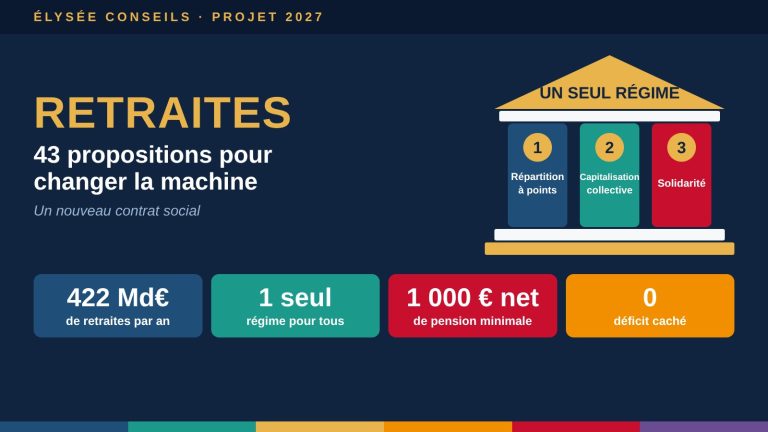
Six réformes des retraites depuis 1993, et toujours la même machine. Élysée Conseils publie son rapport de propositions : un seul régime pour tous les Français, des points que chacun peut suivre, des caisses gérées sans déficit par les partenaires sociaux, une capitalisation collective ouverte à tous et une pension minimale de 1 000 € net. Voici l’essentiel du rapport, et le document complet à télécharger.
En bref
- Les retraites coûtent 422 Md€ par an, soit 14,1 % du PIB. Sans réforme, le déficit atteindrait 2,4 points de PIB en 2070, selon le Conseil d’orientation des retraites.
- Nous proposons un régime unique à trois piliers : une répartition à points, une capitalisation collective et une solidarité financée par l’impôt.
- Les caisses sont rendues aux partenaires sociaux, avec une règle simple : pas de déficit. Ce que l’État paie pour ses anciens agents est voté et publié.
- Une pension minimale de 1 000 € net est garantie pour une carrière complète, avec la cible de 85 % du SMIC net sur le quinquennat.
- L’effort est demandé aux retraités qui en ont les moyens : fin de l’abattement de 10 % et CSG rapprochée de celle des actifs, au nom de l’équité.
Le document de travail complet
La retraite, un nouveau contrat social — Rapport Retraites 2027 · PDF · 42 pages · 2,2 Mo
Le rapport complet : dix chapitres, 43 propositions, 16 graphiques, les réponses aux objections, un glossaire et toutes les sources.
Le dossier « Retraites 2027 » : deux documents
- Les 43 propositions : Réforme des retraites : nos 43 propositions pour un nouveau contrat social (vous lisez ce document)
- Le chiffrage : Réforme des retraites : le chiffrage de nos 43 propositions
L’état des lieux des retraites 2027 paraîtra prochainement. En attendant : Rapports sur les retraites : 19 documents et 1 393 pages pour y voir clair.
Pourquoi changer la machine plutôt que le curseur ?
Parce que la démographie condamne le système actuel à des réformes sans fin : il y aura 1,62 personne en âge de travailler pour une personne de 65 ans ou plus en 2070, contre 2,5 aujourd’hui.
En 2025, la France a consacré 422 Md€ à ses retraites, soit 14,1 % de son produit intérieur brut et près du quart de sa dépense publique. Les cotisations n’en financent que 65,6 % ; le reste vient d’impôts, de transferts et de contributions de l’État.1
Pour équilibrer les comptes par le seul levier de l’âge, il faudrait partir en moyenne à 64,2 ans en 2030, à 65,6 ans en 2045 et à 67,6 ans en 2070. Depuis 1993, six réformes ont déplacé un curseur. Aucune n’a changé l’architecture : des dizaines de régimes, aux règles différentes, que presque personne ne comprend.
Idée reçue : « Il suffit de reculer encore l’âge de départ. » Chaque recul rouvre le même conflit sans rendre le système plus lisible ni plus juste.
À quoi ressemble le régime universel à trois piliers ?
Un seul régime pour tous : une retraite par répartition en points, une part de capitalisation collective et un pilier de solidarité financé par l’impôt.
Le modèle existe déjà en France. L’Agirc-Arrco couvre 28 millions de salariés : chaque euro cotisé donne des points, et la pension est égale au nombre de points multiplié par la valeur du point. Nous proposons de le généraliser. Tous les régimes convergent sur 15 à 20 ans ; les nouveaux entrants relèvent tout de suite du régime universel ; les cotisations restent à leur niveau actuel.
La nouveauté est dans la façon de piloter le point. Chaque pension se compose de points de base, jusqu’au niveau d’une retraite de base, puis de points complémentaires au-delà. Il n’y a plus d’indexation automatique : chaque année, un Haut Conseil des retraites propose la revalorisation selon la productivité, la croissance et l’état des caisses, et les partenaires sociaux décident. Les points de base sont revalorisés en priorité ; les points complémentaires peuvent être gelés plusieurs années.
Chez Élysée Conseils, notre proposition : protéger le socle de chaque pension et garder de la souplesse au-dessus. Chaque retraité, modeste ou aisé, est traité de la même façon sur son socle : il n’y a plus d’effet de seuil.
Un coefficient de pénibilité est intégré au point : pour le même euro cotisé, un déménageur acquiert plus de points qu’un banquier.
Qui gère les caisses, et qui paie les retraites du public ?
Les partenaires sociaux gèrent l’ensemble du régime, sans déficit possible ; l’État paie les retraites de ses anciens agents par des subventions votées et publiées.
Là où les partenaires sociaux gèrent, les comptes tiennent : l’Agirc-Arrco détient 91,2 Md€ de réserves, quand le régime général piloté par l’État affiche un déficit de 6,6 Md€ en 2025. Nous leur confions donc toutes les caisses, avec une règle : ne pas financer durablement les pensions par la dette.
Cette subvention est légitime : elle paie les pensions des policiers, des enseignants et des infirmières. Mais elle doit être visible. Nous proposons de l’isoler sur une ligne votée par le Parlement, de présenter les budgets des ministères « hors pensions » et de publier chaque année un tableau de bord unique de dix pages.
Pourquoi une capitalisation collective ?
Parce qu’elle existe déjà pour les fonctionnaires, et qu’il n’y a aucune raison d’en priver les autres actifs.
Le régime additionnel de la fonction publique, obligatoire et par capitalisation, compte 4,4 millions de cotisants et gère 53,6 Md€ d’actifs. Nous proposons un pilier collectif pour tous, amorcé par le transfert, et non la vente, des participations de l’État, puis alimenté par une participation de toutes les entreprises. Les cotisations de la répartition ne sont pas touchées.
Le capital des salariés ne s’hérite pas, il se transmet aux salariés suivants.
Les parts sont détenues en usufruit viager : le salarié en perçoit les revenus pendant sa vie active puis pendant sa retraite ; à son décès, elles reviennent aux salariés suivants. Une partie des fonds est investie dans des actifs utiles au pays : logements, terres agricoles louées à de jeunes agriculteurs, forêts.
Comment relever les petites retraites ?
Par une pension minimale de 1 000 € net pour toute carrière complète, financée par un effort d’équité demandé aux retraités qui en ont les moyens.
Fin 2020, un retraité sur trois, et une femme retraitée sur deux, touchait 1 000 € brut ou moins de pension de droit direct. La Cour des comptes compte 6,6 millions de retraités sous 1 200 € brut, et relève que la réforme de 2023 n’en a aidé qu’environ 2 millions.2
Nous proposons d’avancer par étapes : 1 000 € net tout de suite pour toute carrière complète, avec la cible de 85 % du SMIC net sur le quinquennat ; puis les carrières hachées des parents ; puis les autres petites retraites.
| Taux | Aujourd’hui | Proposition |
|---|---|---|
| Retraités les plus modestes | 0 % | 2 % |
| Taux réduit | 3,8 % | 4,5 % |
| Taux médian et taux plein | 6,6 % et 8,3 % | 9,2 %, comme les actifs |
| Minimum vieillesse | Hors CSG | Hors CSG |
Le financement repose sur deux mesures. La suppression de l’abattement de 10 % sur les pensions, créé en 1978 sur le modèle des frais professionnels des salariés, rapporterait 5,4 Md€ par an. L’alignement à 9,2 % des deux taux de CSG les plus élevés rapporterait 4,2 Md€, selon l’Institut des politiques publiques.3
Personne n’a eu la même carrière : il ne peut pas y avoir d’égalité des retraites. Il doit y avoir de l’équité. L’argent reste entre retraités : l’effort demandé aux uns relève la pension des autres.
Que change la réforme pour le travail, les familles et l’outre-mer ?
Elle encourage à travailler plus longtemps, compte les enfants dès le premier et pose un principe d’accompagnement de tous les régimes d’outre-mer.
Le travail. Seuls 45,8 % des 60-64 ans occupent un emploi. Nous proposons une seconde partie de carrière à partir de 55 ans, la fin de l’indemnisation allongée du chômage à 55-56 ans, et l’abrogation de la réforme du cumul emploi-retraite prévue au 1er janvier 2027.4
Les familles. La pension de droit direct des femmes est inférieure de 37,5 % à celle des hommes. Les droits familiaux sont attribués en points, dès le premier enfant, à celles qui ont accouché et à ceux qui ont élevé des enfants, sur le principe du rapport Delevoye de 2019.
L’outre-mer. Dans les départements et régions d’outre-mer, 16,4 % des 62 ans ou plus perçoivent le minimum vieillesse, contre 3,9 % en métropole. Nous proposons d’accompagner tous les régimes d’outre-mer, à partir d’un diagnostic régime par régime.5
Les 43 propositions
Le rapport compte dix chapitres et 43 propositions. Le chiffrage détaillé fait l’objet d’un document séparé.
| N° | Chapitre | Proposition |
|---|---|---|
| 1 | Un seul régime universel à trois piliers | Un régime unique à trois piliers : répartition à points, capitalisation collective, solidarité. |
| 2 | Un seul régime universel à trois piliers | Fusion de tous les régimes, avec une convergence sur 15 à 20 ans. |
| 3 | Un seul régime universel à trois piliers | Application immédiate du nouveau régime aux nouveaux entrants. |
| 4 | Un seul régime universel à trois piliers | Cotisations maintenues à leur niveau actuel (environ 28 %). |
| 5 | Le point : des règles stables et lisibles | Deux types de points : des points de base et des points complémentaires. |
| 6 | Le point : des règles stables et lisibles | Pas d’indexation automatique : chaque année, le Haut Conseil des retraites propose la revalorisation selon la productivité, la croissance et l’état des caisses. |
| 7 | Le point : des règles stables et lisibles | Les points de base sont revalorisés en priorité ; les points complémentaires peuvent être gelés plusieurs années. |
| 8 | Le point : des règles stables et lisibles | Un coefficient de pénibilité intégré au point. |
| 9 | Le point : des règles stables et lisibles | Un ajustement automatique des paramètres à l’espérance de vie. |
| 10 | Le point : des règles stables et lisibles | Une carrière complète exprimée en nombre de points. |
| 11 | Des caisses rendues aux partenaires sociaux, sans déficit | Gestion des caisses de retraite par les partenaires sociaux. |
| 12 | Des caisses rendues aux partenaires sociaux, sans déficit | Interdiction des déficits : l’État aide au démarrage, puis chaque caisse assume son équilibre. |
| 13 | Des caisses rendues aux partenaires sociaux, sans déficit | L’État siège à la table comme employeur et paie ses subventions d’équilibre. |
| 14 | Des caisses rendues aux partenaires sociaux, sans déficit | Un tableau de bord annuel unique de dix pages et des frais de gestion calculés selon une méthode commune. |
| 15 | Les retraites du public : un coût connu, voté, puis décroissant | Des subventions d’équilibre isolées, votées et publiées pour les régimes publics. |
| 16 | Les retraites du public : un coût connu, voté, puis décroissant | Un besoin de financement décroissant avec la fin du recrutement statutaire. |
| 17 | Les retraites du public : un coût connu, voté, puis décroissant | Des budgets de ministères présentés « hors pensions ». |
| 18 | La capitalisation collective à la française | Amorçage par le transfert, et non la vente, des participations de l’État. |
| 19 | La capitalisation collective à la française | Participation universelle des entreprises, en actions ou en numéraire. |
| 20 | La capitalisation collective à la française | Cinq ou six fonds publics, les mêmes pour tous les salariés. |
| 21 | La capitalisation collective à la française | Des parts détenues en usufruit viager, transmises aux salariés suivants. |
| 22 | La capitalisation collective à la française | Une diversification utile au pays : logement, terres agricoles, forêts. |
| 23 | La capitalisation collective à la française | Une orientation incitative, jamais forcée, de l’épargne vers ces fonds. |
| 24 | Une pension minimale de 1 000 € net | Une pension minimale de 1 000 € net pour une carrière complète, avec la cible de 85 % du SMIC net sur le quinquennat. |
| 25 | Une pension minimale de 1 000 € net | La revalorisation des carrières hachées de celles qui ont accouché et de ceux qui ont élevé des enfants. |
| 26 | Une pension minimale de 1 000 € net | Le relèvement progressif des autres petites retraites. |
| 27 | Une pension minimale de 1 000 € net | Un socle de vie hors pension : ménage accompagné, socle vital d’eau et d’électricité, sécurité sociale de l’alimentation. |
| 28 | Une pension minimale de 1 000 € net | Un financement par une partie de la suppression de l’abattement de 10 %. |
| 29 | L’équité entre retraités | Suppression de l’abattement de 10 % sur les pensions. |
| 30 | L’équité entre retraités | Une CSG des pensions à trois taux : 2 %, 4,5 % et 9,2 %. |
| 31 | L’équité entre retraités | Le minimum vieillesse (ASPA) épargné. |
| 32 | L’équité entre retraités | Un produit affecté à la revalorisation des petites retraites, au nom de l’équité. |
| 33 | L’équité entre retraités | À l’étude : la CRDS et la CASA visibles sur chaque bulletin de pension, intégralement compensées. |
| 34 | L’équité entre retraités | Un gel des points complémentaires pendant la transition, puis un retour à meilleure fortune. |
| 35 | Travailler mieux et plus longtemps | Une seconde partie de carrière à partir de 55 ans. |
| 36 | Travailler mieux et plus longtemps | Une indemnisation du chômage des 55-56 ans ramenée à 18 mois. |
| 37 | Travailler mieux et plus longtemps | L’abrogation de la réforme du cumul emploi-retraite prévue au 1er janvier 2027. |
| 38 | Femmes, familles, carrières hachées | Des droits familiaux attribués en points. |
| 39 | Femmes, familles, carrières hachées | Une majoration des points dès le premier enfant, avec une part réservée à la mère et une part partageable. |
| 40 | Femmes, familles, carrières hachées | Des points pendant les interruptions d’activité liées aux enfants. |
| 41 | Femmes, familles, carrières hachées | Des règles de réversion communes à tous. |
| 42 | Outre-mer | Un accompagnement de tous les régimes de retraite d’outre-mer, sur la base d’un diagnostic. |
| 43 | Outre-mer | Des pistes par territoire mises à la discussion. |
Certains paramètres sont donnés à titre d’exemple dans le rapport, parce qu’ils relèvent de la négociation avec les partenaires sociaux : le niveau de la retraite de base, la carrière complète en points, le barème des points familiaux.
Sources
- Conseil d’orientation des retraites, Évolutions et perspectives des retraites en France, rapport annuel, juin 2026.
- Cour des comptes, La sécurité sociale 2026, chapitre IX « Les petites pensions de retraite », 27 mai 2026 : PDF.
- DREES, Les retraités et les retraites, édition 2025, fiche 05 : PDF.
- DREES, Les dépenses de santé en 2025, édition 2026, fiche 31.
- Institut des politiques publiques, Notes IPP n° 129, septembre 2026.
- J.-P. Delevoye, Pour un système universel de retraite, juillet 2019.
- Sénat, question écrite n° 07756 sur le cumul emploi-retraite : page.
- Sénat, rapport n° 810 (2025-2026) sur les inégalités systémiques outre-mer : page.
Notes
- Conseil d’orientation des retraites, rapport annuel de juin 2026, scénario de référence : dépenses de 422 Md€ en 2025, cotisations de 277 Md€. ↩
- Pension de droit direct, retraités résidant en France, fin 2020. La Cour des comptes chiffre à 940 M€ le coût de la réforme de 2023 en 2024. ↩
- Simulations pour 2027, mesures prises isolément : les deux rendements ne s’additionnent pas exactement. Le relèvement des deux taux bas de CSG n’est pas encore chiffré. ↩
- Article 102 de la loi de financement de la sécurité sociale pour 2026. Taux d’emploi : Insee, deuxième trimestre 2026. ↩
- DREES, Les retraités et les retraites, édition 2025. ↩
Le dossier « Retraites 2027 » : deux documents
- Les 43 propositions : Réforme des retraites : nos 43 propositions pour un nouveau contrat social (vous lisez ce document)
- Le chiffrage : Réforme des retraites : le chiffrage de nos 43 propositions
L’état des lieux des retraites 2027 paraîtra prochainement. En attendant : Rapports sur les retraites : 19 documents et 1 393 pages pour y voir clair.
Pour aller plus loin
Sur le même sujet
- La fiche de paie, un hiéroglyphe français : la fiche de paie, porte d’entrée de notre réflexion sur le travail, les cotisations et les retraites.
- Rapports sur les retraites : 19 documents et 1 393 pages pour y voir clair : les 19 rapports officiels sur les retraites, en attendant notre état des lieux 2027.
- Retraites, 2027, le nouveau contrat social. : notre première version du nouveau contrat social, d’août 2026.
- Pour la première fois, Bercy publie les vrais chiffres des retraites des fonctionnaires : les vrais chiffres des retraites des fonctionnaires.
À lire aussi
- Du logement social au ménage accompagné : le ménage accompagné, notre proposition pour le logement.
Philippe Agnelli — président d’Élysée Conseils, Projet 2027
Les informations, chiffres et raisonnements contenus dans cet article dépendent des conditions économiques, environnementales et sociétales actuelles. Ils sont susceptibles d’évoluer avec elles. Les propositions formulées ici s’entendent dans le cadre de ces conditions, à la date de publication.
Cette analyse vous a été utile ? Faites-la circuler.
Le programme 2027 s’écrit en open source : chaque partage lui amène des contributeurs.
Suivez nos analyses sur WhatsApp. Chaque nouvelle publication d’Élysée Conseils, directement sur votre téléphone.
Rejoindre la chaîne