
Finances publiques · Analyse
Taux OAT 10 ans à 5,13 % : le nœud coulant
Le 2 septembre, la France empruntait à 4,21 % sur dix ans. Le 22 octobre, l’indice publié par l’Agence France Trésor s’établissait à 5,13 %. Près d’un point de plus en sept semaines. Ce n’est pas un chiffre de marché : c’est une facture, et elle sera payée par les contribuables, par les emprunteurs immobiliers et par les entreprises.
L’essentiel
- L’indice TEC 10 atteint 5,13 % au 22 octobre 2026, contre 4,21 % le 2 septembre et 3,53 % en moyenne en janvier.
- Cette hausse n’est pas qu’un phénomène français : les États s’endettent partout, la technologie et l’intelligence artificielle aspirent des capitaux colossaux, et l’Allemagne est revenue sur le marché de la dette après des années d’absence.
- Mais l’Allemagne emprunte pour bâtir des infrastructures. La France emprunte pour payer son fonctionnement courant — retraites et santé représentent à elles seules près de 40 % de la dépense publique.
- Un taux à 5 % se supporte avec une croissance à 3 %. Avec une croissance autour de 1 %, une dette à 120 % du PIB et un stock qui se renouvelle de 2 % vers 5 %, c’est un nœud coulant.
- Entre aujourd’hui et juillet 2027, l’État doit refinancer 172 milliards d’euros de dette arrivant à échéance, dont près de 41 milliards au seul mois de mai 2027.
Ce qui a changé en sept semaines
Nous écrivions le 2 septembre que le vrai problème français n’était pas le niveau de la dette mais le coût de son renouvellement. Depuis, les faits ont accéléré plus vite que l’analyse.
Le 2 septembre 2026, l’indice TEC 10 — le taux de référence auquel l’État français emprunte à dix ans — s’établissait à 4,21 %. Nous écrivions alors qu’il s’agissait du plus haut niveau depuis 2008 et que le franchissement durable des 4 % constituait un signal. Sept semaines plus tard, l’Agence France Trésor publie 5,13 % au 22 octobre, après 4,99 % la veille. Le seuil des 5 % n’avait plus été atteint depuis 2002.
La progression a été continue tout au long du mois : 4,90 % le 1er octobre, 4,74 % le 15, 4,85 % le 19, 4,93 % le 20, 4,99 % le 21. Il ne s’agit donc pas d’un accident ponctuel lié à l’actualité d’une journée, mais d’un mouvement installé. Rapporté à la moyenne de janvier 2026, qui s’établissait à 3,53 %, la France emprunte aujourd’hui un point et demi plus cher qu’il y a dix mois.
Indice TEC 10 au 22 octobre 2026, contre 4,21 % le 2 septembre et 3,53 % en moyenne en janvier.
Source : Agence France Trésor, indice TEC 10 quotidien.
Une hausse qui n’est pas seulement française
Il serait malhonnête d’attribuer l’intégralité de ce mouvement à la situation politique française. Trois forces mondiales poussent les taux longs à la hausse, et aucune des trois ne dépend de nous.
Les États s’endettent partout. Les grandes économies avancées sortent d’une décennie de taux nuls avec des stocks de dette historiquement élevés, et toutes se présentent simultanément sur le marché. L’offre de titres souverains augmente alors que la demande, elle, ne suit pas au même rythme. Quand l’offre excède la demande, le prix baisse et le rendement monte : c’est tout le mécanisme.
La technologie aspire les capitaux. Les investissements consacrés à l’intelligence artificielle et aux centres de données atteignent des montants sans précédent, et ils sont financés en partie par emprunt obligataire. Des entreprises technologiques lèvent aujourd’hui des sommes colossales en offrant des rendements qu’aucun État ne peut égaler. Un épargnant qui arbitre entre une obligation d’État et une obligation d’entreprise bien rémunérée n’a plus de raison évidente de choisir l’État. Cette concurrence est nouvelle, et elle tire l’ensemble du marché vers le haut.
L’Allemagne est revenue. C’est le facteur européen le moins commenté et probablement le plus déterminant. Pendant une décennie, Berlin s’est désendettée et a émis peu de titres, laissant le marché de la dette européenne relativement dégagé. Le desserrement du frein constitutionnel à l’endettement et le lancement d’un vaste programme d’investissement public ont inversé cette situation. L’émetteur le mieux noté de la zone euro se présente désormais en volume, et il capte en priorité l’épargne disponible.
Il faut aussi rappeler, pour garder la mesure, qu’un taux de 5 % n’a rien d’historiquement anormal. C’était le niveau courant des obligations souveraines avant la crise financière de 2008. L’anomalie, ce furent les dix années de taux proches de zéro — et c’est de cette anesthésie que nous sortons.
L’Allemagne emprunte pour bâtir, la France pour fonctionner
Deux pays peuvent emprunter le même montant au même taux et se trouver dans des situations radicalement différentes. Tout dépend de ce que l’argent achète.
L’Allemagne emprunte aujourd’hui pour financer des infrastructures : réseaux, transports, énergie, numérique, défense. Ce sont des actifs. Ils figureront au bilan du pays dans trente ans, ils produiront de l’activité, et la richesse qu’ils créeront contribuera à rembourser l’emprunt qui les a financés.
La France, elle, emprunte pour son fonctionnement courant. Les dépenses de retraites et de santé représentent à elles seules près de 40 % de la dépense publique — environ 627 milliards d’euros sur 1 694 en 2025. Ce ne sont pas des dépenses illégitimes : elles constituent le cœur de notre modèle social, et personne ici ne propose d’y renoncer. Mais ce sont des dépenses de flux, pas des investissements. Elles ne laissent aucun actif derrière elles.
C’est très exactement ce que mesure un taux d’intérêt. Un prêteur ne rémunère pas un passé, il parie sur une création de valeur future. Pendant soixante-dix ans, la France a emprunté sur une promesse implicite : population active en croissance, gains de productivité, croissance mondiale — donc richesse future suffisante pour prélever et rembourser. Cette promesse est aujourd’hui moins crédible, et le taux que nous payons en est la traduction chiffrée.
Pourquoi 5 %, chez nous, devient un nœud coulant
Cinq pour cent n’est pas un problème en soi. Cinq pour cent devient un problème quand quatre conditions se réunissent — et elles sont toutes les quatre réunies en France.
Première condition : la croissance. Un pays qui emprunte à 5 % et dont l’économie croît de 3 % en valeur se désendette mécaniquement, ou du moins stabilise son ratio sans effort particulier. La France attend une croissance d’environ 0,8 % en 2026 et de 1,1 % en 2027. L’écart entre le coût de l’argent et la croissance de l’économie est devenu structurellement défavorable, et c’est ce différentiel qui fait grossir la dette toute seule, même sans déficit nouveau.
Deuxième condition : le stock. Un point de taux supplémentaire sur une dette de 50 % du PIB est supportable. Sur une dette approchant les 120 % du PIB, il ne l’est pas. La dette publique atteignait 3 536 milliards d’euros au premier trimestre 2026, soit 117,5 % du PIB, et devrait avoisiner 3 620 milliards fin 2026.
Troisième condition : le renouvellement. C’est le point que presque personne n’explique. L’État ne rembourse pas sa dette : il la refinance. Chaque titre arrivé à échéance est remplacé par un nouvel emprunt. Or les titres qui arrivent aujourd’hui à échéance ont été émis entre 2015 et 2021, à des taux proches de zéro. Ils sont remplacés par des titres à plus de 4 %. Ce n’est pas la dette nouvelle qui coûte cher : c’est l’ancienne, quand elle revient. Et ce mouvement est programmé, année après année, quelle que soit la conjoncture politique.
Quatrième condition : la durée. La dette française a une durée de vie moyenne de huit ans et demi. C’est une protection — nous ne subissons pas les mouvements de marché du jour au lendemain — mais c’est aussi un piège à retardement. Le choc de taux que nous connaissons depuis 2022 n’a encore produit qu’une fraction de ses effets. Il continuera de les produire pendant une décennie, quel que soit le résultat de l’élection de 2027.
Charge d’intérêts attendue en 2029 — contre 64,7 milliards en 2025. Soit, à cet horizon, davantage que le budget de l’Éducation nationale, et davantage que l’effort de défense porté par la loi de programmation militaire.
Sources : Insee ; Cour des comptes, juin 2026 ; mission sur la transparence des finances publiques, juillet 2026.
Ces cent milliards méritent qu’on s’y arrête. Ce n’est pas une dépense : c’est un loyer versé au passé. Il ne finance aucune école, aucun hôpital, aucun régiment, aucune ligne ferroviaire, aucun réacteur. La Cour des comptes elle-même relève que la charge d’intérêts dépasse d’ores et déjà ce que la nation investit dans l’éducation ou dans la défense, et estime que cela devrait agir comme un signal d’alarme.
Le mur de refinancement de 2027
Les chiffres qui suivent ne sont pas des prévisions. Ce sont des échéances contractuelles, inscrites dans des contrats signés il y a des années, et qu’aucune élection ne peut déplacer.
D’après l’échéancier publié par l’Agence France Trésor, l’État doit, entre août 2026 et juillet 2027, décaisser 52,3 milliards d’euros d’intérêts et refinancer 171,8 milliards d’euros de principal arrivant à maturité. La seule échéance de mai 2027 porte sur 40,8 milliards d’euros d’amortissement et 17,7 milliards d’intérêts — c’est-à-dire au moment précis où la France élira son prochain président.
À cela s’ajoute un phénomène dont le débat public ne parle pratiquement jamais. Pendant huit ans, la Banque de France a détenu une part considérable de la dette de l’État, acquise dans le cadre des programmes d’achats de la Banque centrale européenne. Ce portefeuille atteignait environ 837 milliards d’euros fin 2022. Depuis que les rachats ont cessé, il s’éteint : il est tombé à 600 milliards en juillet 2026, et il se réduit au rythme d’environ 94 milliards par an.
Autrement dit, chaque année, près de cent milliards d’euros de dette française qui étaient financés quasi gratuitement par notre banque centrale repartent vers le marché, au taux du jour. C’est la troisième force qui pousse la charge d’intérêts à la hausse, avec le niveau des taux et l’accumulation des déficits. Pendant huit ans, nous avons bénéficié d’une subvention monétaire. Cette fenêtre se referme, échéance après échéance, et rien dans la politique monétaire actuelle ne la rouvrira.
Cinq pour cent, ce n’est pas virtuel
On parle des taux comme d’une abstraction financière. C’est une erreur. Un taux, c’est un prix, et ce prix est payé par des gens.
Pour l’État, chaque point de taux supplémentaire se traduit par des milliards d’euros d’intérêts en plus. Ces milliards ne tombent pas du ciel : ce sont des impôts supplémentaires, ou bien de la capacité d’agir en moins. Il n’existe pas de troisième possibilité. Quand on explique qu’il faut « faire des économies », on décrit en réalité un effort qui, pour une large part, sert uniquement à compenser la progression des intérêts.
Pour les ménages, le taux de l’État est le plancher de tous les autres. Les banques s’y réfèrent pour fixer les barèmes du crédit immobilier. Un OAT durablement au-dessus de 5 % signifie des taux immobiliers qui remontent, donc des capacités d’emprunt qui se réduisent, donc des Français supplémentaires écartés de l’accession à la propriété. Ce sont des projets de vie qui s’arrêtent dans un bureau d’agence bancaire.
Pour les entreprises, le mécanisme est identique. Une PME emprunte toujours plus cher que l’État, avec une marge qui s’ajoute au taux souverain. Quand le souverain monte, tout le monde monte. Les entreprises doivent alors soit comprimer leurs marges, déjà étroites, soit augmenter leurs prix — ce qui nourrit l’inflation et pèse sur le pouvoir d’achat.
Et pour certaines, la question devient celle du lieu. Une entreprise qui compare le coût du capital, le niveau des charges sociales et le dynamisme de la demande n’a pas besoin de regarder vers des destinations exotiques. L’Italie, l’Espagne, l’Allemagne suffisent. Ces pays empruntent aujourd’hui moins cher que la France, prélèvent moins sur le travail, et connaissent pour certains une croissance plus vive. Le risque n’est pas une délocalisation spectaculaire : c’est une érosion silencieuse, investissement après investissement, décision après décision.
L’épargne des Français : attention au piège
La remontée des taux produit un effet paradoxal sur l’épargne, et une tentation qu’il faut nommer avant qu’elle ne devienne une politique.
À court terme, la hausse des taux déprécie la valeur des obligations déjà détenues, ce qui pèse temporairement sur les fonds en euros de l’assurance-vie, c’est-à-dire sur le placement préféré des Français. À moyen terme, en revanche, elle rend les nouvelles émissions nettement plus rémunératrices. La dette d’État redevient un placement attractif, et l’idée circulera forcément : pourquoi ne pas orienter davantage l’épargne des Français vers la dette française, au moment même où la Banque centrale se retire ?
La réponse est qu’il faut y regarder à deux fois. Flécher l’épargne nationale vers la dette publique, c’est l’orienter vers des dépenses qui, nous l’avons vu, sont pour l’essentiel des dépenses de fonctionnement. C’est financer du présent avec de l’épargne longue. L’argent des Français devrait aller en priorité vers l’appareil productif — vers les PME et les PMI, vers l’industrie, vers l’innovation — c’est-à-dire vers ce qui crée la richesse qui, demain, permettra précisément de payer les retraites et la santé.
C’est tout l’objet de notre chapitre sur l’orientation de l’épargne, et c’est un sujet que la hausse des taux rend soudainement central.
Nous savons quoi faire depuis vingt et un ans
Le problème français n’est pas un déficit de diagnostic. C’est un déficit d’exécution — et il est imputable.
En décembre 2005, un rapport commandé par le gouvernement et rédigé par une commission présidée par Michel Pébereau énonçait déjà l’essentiel de ce qu’il fallait faire : ne plus doter les dépenses dont l’inefficacité est établie, stabiliser les concours aux collectivités, poursuivre les réformes de la santé, de l’éducation et des retraites, et sanctuariser les recettes exceptionnelles au désendettement plutôt que de les verser au budget courant. Vingt et un ans ont passé. Trente rapports au moins ont suivi. L’essentiel n’a pas été exécuté.
Ce que deux ans de travail font apparaître
Depuis deux ans que je travaille à temps plein sur un programme présidentiel open source, des centaines de rapports publics, de retours de terrain, d’évaluations et de préconisations sont passés sur notre table de travail. Et ce que l’on y apprend, année après année, est toujours la même chose : les solutions existent, elles sont documentées, elles sont souvent chiffrées, et elles ne sont pas appliquées.
Le blocage n’est pas technique. Il n’est pas budgétaire. Il n’est pas administratif. Il est politique. Il tient à des professionnels de la politique qui raisonnent à partir d’idéologies hors sol, qui arbitrent en fonction du prochain scrutin plutôt que de la prochaine décennie, et qui n’assument jamais le coût de leur inaction parce que ce coût est payé par d’autres — par les contribuables, par les jeunes, par ceux qui ne peuvent plus acheter leur logement.
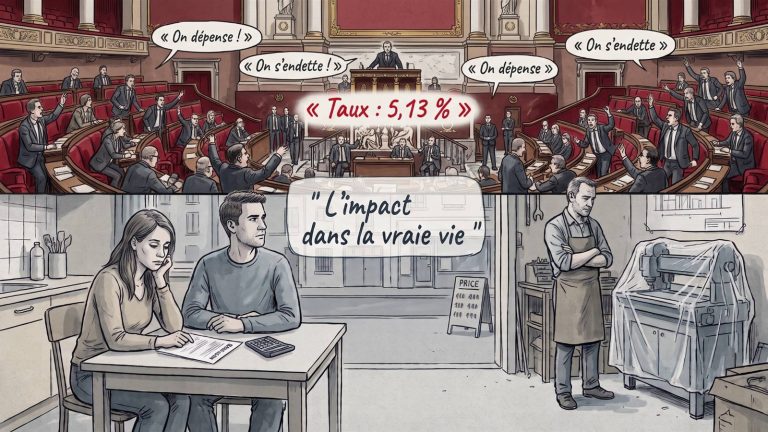
Le signal le plus récent est aussi le plus accablant : au moment même où la France franchissait les 5 %, les travaux budgétaires à l’Assemblée nationale aboutissaient à des milliards d’euros de dépenses supplémentaires. On ne peut pas simultanément déplorer la défiance des créanciers et voter des dépenses nouvelles que l’on finance à crédit.
C’est pour cette raison que le Projet 2027 est construit comme il l’est : chaque proposition documentée, chaque chiffrage apparent et vérifiable, chaque source primaire citée, et une clause de revoyure qui engage à republier lorsque les faits changent. Non pas parce que la méthode suffit à faire une politique, mais parce qu’aucune politique ne tient sans elle.
Ce que nous pouvons cesser de nous infliger
Les 5,13 % sont déjà payés. Les 172 milliards de mai 2027 sont déjà dus. Les cent milliards d’intérêts de 2029 sont déjà programmés.
Car il reste une bonne nouvelle, et elle est considérable. Une partie de la hausse des taux nous échappe — le coût mondial du capital remonte, et il remontera encore. Mais l’écart que nous payons en plus de nos voisins, lui, ne nous est imposé par aucun traité, aucune crise, aucun créancier. Il mesure notre incapacité à décider. Une trajectoire budgétaire claire, chiffrée, datée et tenue devant les Français vaudrait plusieurs milliards d’euros d’intérêts économisés chaque année, sans une seule coupe supplémentaire, par le seul effet de la crédibilité retrouvée. C’est probablement l’économie la moins douloureuse et la plus rapidement accessible du prochain quinquennat.
Encore faut-il que quelqu’un la propose, la chiffre, et s’engage à la tenir.
Pour aller plus loin
Sur le même sujet
- La France n’a pas un problème de dette. Elle a un problème de charge d’intérêts. : notre analyse du 2 septembre sur la charge d’intérêts, que cet article met à jour.
- Dette : Le passé nous prive d’avenir… : notre diagnostic de la dette : le passé nous prive d’avenir.
- Dette publique : 112 milliards à trouver, 170 leviers chiffrés : 112 milliards à trouver : les leviers budgétaires chiffrés.
À lire aussi
- Hausse des taux BCE : la France face à la double peine : la hausse des taux de la BCE et la double peine pour la France.
- Euro : 20 % des réserves mondiales, huit pistes pour peser face au dollar : le rôle international de l’euro, et ce qu’il change pour notre financement.
Sources
- Agence France Trésor, indice TEC 10 quotidien, valeurs du 1er au 22 octobre 2026.
- Agence France Trésor, Bulletin mensuel n° 435, août 2026 — échéancier prévisionnel et encours de la dette négociable.
- Agence France Trésor, Rapport sur la dette des administrations publiques, annexe au projet de loi de finances pour 2026.
- Insee, Informations rapides n° 158, 25 juin 2026 — dette publique au premier trimestre 2026.
- Cour des comptes, La situation et les perspectives des finances publiques, juin 2026.
- Mission sur la transparence des finances publiques (X. Jaravel, X. Ragot, J.-L. Tavernier, N. Valla), Situation tendancielle des finances publiques à horizon 2030, juillet 2026.
- Banque centrale européenne, encours des programmes PSPP et PEPP, ventilation par juridiction au 31 juillet 2026.
- Fitch Ratings, Fitch Affirms France at ’A+’; Outlook Stable, 28 août 2026, et communication du 13 octobre 2026.
- Rapport de la commission présidée par Michel Pébereau, Rompre avec la facilité de la dette publique, décembre 2005.
Philippe Agnelli — fondateur et président d’Élysée Conseils, think tank citoyen.
Cet article fait partie du Projet 2027 — Réussir ensemble, programme présidentiel open source mis à la disposition de toute formation politique et de tout candidat. Contributions et corrections : mesidees@elysee-conseils.fr
AvertissementLes informations, chiffres et raisonnements contenus dans cet article dépendent des conditions économiques, environnementales et sociétales actuelles. Ils sont susceptibles d’évoluer avec elles. Les propositions formulées ici s’entendent dans le cadre de ces conditions, à la date de publication.
Cette analyse vous a été utile ? Faites-la circuler.
Le programme 2027 s’écrit en open source : chaque partage lui amène des contributeurs.
Suivez nos analyses sur WhatsApp. Chaque nouvelle publication d’Élysée Conseils, directement sur votre téléphone.
Rejoindre la chaîne