
Finances publiques
Taxes à faible rendement : 28 fiches pour simplifier
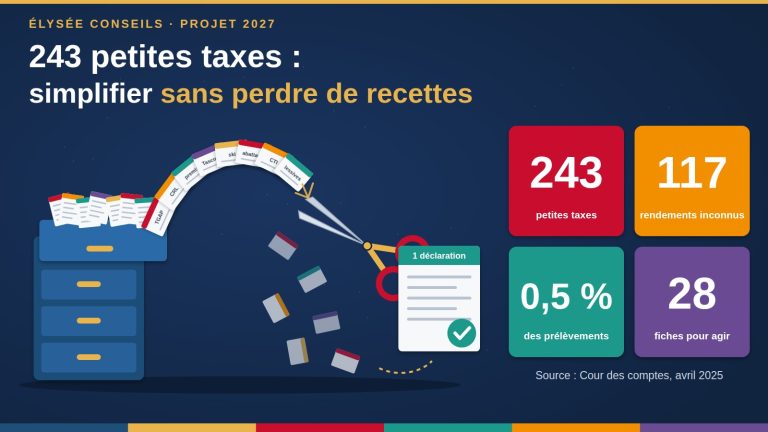
La France compte au moins 243 petites taxes qui rapportent, toutes ensemble, moins de 0,5 % des prélèvements obligatoires. Près de la moitié ont un rendement que l’administration elle-même ne connaît pas. Notre étude reprend une par une celles que la Cour des comptes a repérées : qui les paie, comment elles se déclarent, ce qu’elles rapportent, ce qu’elles coûtent à gérer, et pourquoi les supprimer ou les regrouper.
L’essentiel
- La Cour des comptes recense 243 « taxes à faible rendement » (moins de 175 M€ par an) en 2024. Elles rapportent 5,98 Md€ sur 1 250 Md€ de prélèvements obligatoires ; 117 d’entre elles ont un rendement inconnu.
- Le plan de suppression lancé en 2018 a supprimé 74 petites taxes, puis s’est arrêté : une seule suppression proposée dans le budget 2024, et 12 taxes créées en parallèle.
- Notre étude détaille 28 fiches et un tableau complet. Une taxe a déjà été supprimée, deux ont été fusionnées ; aucune autre n’a bougé.
- Nous proposons une loi de simplification fiscale dès le premier budget du quinquennat, un inventaire public annuel de tous les prélèvements et une règle stricte pour toute nouvelle petite taxe.
Le document de travail
- Supprimer les petites taxes — Étude des taxes à faible rendement
- Format PDF, 43 pages, 1,7 Mo. Version Word disponible sur demande.
- 28 fiches taxe par taxe (base légale, redevables, formulaire, rendement, coût de gestion estimé, propositions passées, situation au 30 septembre 2026) et un tableau complet.
Combien y a-t-il de taxes en France ?
Personne ne le sait exactement : il n’existe aucun inventaire officiel et complet des impôts et taxes.
Le ministère des Finances ne publie qu’une liste des taxes affectées à des organismes, en annexe du projet de loi de finances. La Fondation iFRAP, qui ajoute les cotisations et les contributions sociales, arrive à 438 prélèvements en 20261.
La Cour des comptes a dû dresser elle-même son inventaire des « taxes à faible rendement », celles qui rapportent moins de 175 M€ par an. Elle en compte 243 en 2024, contre 305 en 20192. Leur liste mêle la taxe sur les céréales, le permis de chasser, la taxe de ski de fond ou la redevance sanitaire d’abattage.
- 243 petites taxes en 2024
- 5,98 Md€ de produit connu, soit moins de 0,5 % des prélèvements obligatoires
- 117 taxes dont l’administration ne connaît pas le rendement
Pourquoi les petites taxes posent-elles problème ?
Parce qu’elles rapportent peu, mais multiplient les formulaires, les guichets et les contentieux, surtout pour les entreprises.
Les entreprises paient 63 % du produit de ces taxes, soit 3 762 M€. La collecte est éclatée : en plus de la DGFiP, de la douane et des URSSAF, la Cour des comptes dénombre 38 collecteurs spécialisés (agences, comités professionnels, caisses) et plusieurs milliers de collectivités.
Ce morcellement a un coût. À la DGFiP, gérer les petites taxes coûte 0,10 % à 0,28 % des sommes perçues. Chez les collecteurs spécialisés, ce coût est 3 à 30 fois plus élevé : 1 à 3 % pour les comités professionnels, 3,24 % pour le comité de l’ameublement et du bois en 20243. Le coût pour les entreprises, lui, n’est mesuré nulle part. Les échéances sont dispersées toute l’année, de la taxe à l’essieu en janvier à la taxe sur la publicité en mai.
Pourquoi le plan de suppression s’est-il arrêté ?
Parce que chaque ministère défend « ses » taxes, qui financent ses organismes en dehors de la contrainte budgétaire.
En mars 2018, le Premier ministre a fixé un objectif de réduction du nombre de petites taxes. Les budgets 2019 et 2020 en ont proposé 38 suppressions. Puis le mouvement s’est ralenti : 7 en 2021, 4 en 2022, aucune en 2023, une en 2024. Au total, 74 petites taxes ont été supprimées entre 2019 et 2024, mais 12 ont été créées dans le même temps.
Les propositions sont examinées chaque printemps en « conférences fiscales », qui ne décident rien. Sur 209 propositions de suppression examinées entre 2019 et 2024, seules 53 ont fait consensus. En septembre 2026, une mission d’information du Sénat a demandé de « reprendre et amplifier le programme de suppression des taxes à faible rendement »4.
Quelles taxes supprimer sans délai ?
La Cour des comptes en cite au moins 44, déjà jugées fragiles ou trop complexes par les administrations elles-mêmes. Voici les principales.
| Taxe | Rendement | Pourquoi agir | Proposition |
|---|---|---|---|
| 16 taxes affectées aux centres techniques industriels et comités professionnels | 210,0 M€ (2024) | Contestées par la Suisse comme droits de douane déguisés ; collecte coûteuse ; aucun plafond depuis 2021 | Remplacer par des contributions volontaires des filières, sortie sur trois ans |
| Taxe sur les boissons « premix » | Environ 2,4 M€ | Produit dérisoire, fraude élevée, procédure de la Commission européenne | Intégrer au droit des accises, ou supprimer après évaluation |
| Contribution sur les revenus locatifs | Inconnu | Règles complexes, contrôles avec redressement presque triplés entre 2020 et 2023 | Supprimer |
| Taxe sur l’emploi de main-d’œuvre étrangère | Inconnu | Rendement et nombre de redevables inconnus ; une amende plus adaptée existe depuis 2024 | Supprimer |
| Taxe sur la publicité par imprimés | 14,9 M€ (2024) | Faible produit, double emploi avec l’écocontribution sur les papiers | Supprimer |
| TGAP « lessives » et « granulats » | Environ 40 M€ (granulats, 2022) | Phosphates déjà limités dans les lessives ; 0,22 € par tonne de granulats, un signal trop faible | Supprimer les lessives ; relever ou supprimer les granulats |
Pour chacune, le document de travail indique la base légale, le formulaire de déclaration, le collecteur et une estimation du coût de gestion. Cette estimation est un ordre de grandeur calculé par Élysée Conseils à partir des coûts de collecte publiés5.
Quelles taxes regrouper ?
Celles qui poursuivent le même objectif ou financent la même politique, souvent en plusieurs morceaux.
- Contrôle sanitaire des aliments : onze taxes et redevances (97,3 M€ en 2024) pour une seule politique. La Cour des comptes demandait déjà une taxe unique en 2018.
- Terrains devenus constructibles : une taxe nationale et une taxe communale frappent la même plus-value. La fusion a été proposée trois fois en conférences fiscales.
- Logement social : la cotisation additionnelle à la CGLLS et la cotisation à l’ANCOLS, 56,4 M€ en 2024, pèsent sur les mêmes organismes.
- Boissons non alcoolisées : un droit d’environ 75 M€ s’ajoute à la TVA, à la surtaxe sur les eaux minérales et à la taxe sur les boissons sucrées, qui doit rapporter 967 M€ en 20266.
- Formation des non-salariés : huit contributions pour sept fonds d’assurance formation, avec des trésoreries excédentaires.
- Foncier non bâti : une taxe additionnelle de 91 M€ qui rapporte en moyenne 2 255 € à chacune des 3 812 communes qui la perçoivent.
Qu’est-ce qui a déjà changé ?
Peu de choses : une suppression, une fusion, et des créations de taxes en sens inverse.
L’impôt sur les maisons de jeux a été supprimé au 1er janvier 2025 par la loi de finances pour 20257. La taxe sur les logements vacants et la taxe d’habitation sur les logements vacants seront fusionnées au 1er janvier 2027 par la loi de finances pour 20268.
En sens inverse, la taxe « premix » a été élargie par la loi de financement de la sécurité sociale pour 2026, et de nouvelles taxes ont été créées en 2026. Aucune autre taxe repérée par la Cour des comptes n’a été supprimée.
Que proposons-nous ?
Une méthode qui ne laisse plus chaque ministère défendre seul ses taxes, et qui finance les suppressions sans dégrader le solde public.
Cinq pistes pour le Projet 2027
- Une loi de simplification fiscale dès le premier budget du quinquennat, qui reprend en un seul texte les suppressions et fusions des fiches, chacune avec sa compensation identifiée.
- Un inventaire public et annuel de tous les prélèvements, annexé au projet de loi de finances : base légale, collecteur, rendement, bénéficiaire, nombre de redevables.
- Un collecteur généraliste et une période unique de déclaration (septembre-octobre) pour les petites taxes payées par les entreprises.
- Une règle pour toute nouvelle petite taxe : un rendement plancher de 10 M€ pour les taxes de rendement, une étude d’impact qui chiffre le coût pour les redevables, une clause d’extinction et une revue d’efficacité à 24 mois.
- Le plafonnement systématique des taxes affectées : les 84 taxes non plafonnées rapportent 1 853 M€, en hausse de 13 % en un an. Ce surplus peut financer les suppressions.
Ces pistes forment un document de travail en construction. L’étude complète est ouverte : chacun peut la compléter, la corriger ou la discuter.
« Un impôt dont l’administration ne connaît pas le rendement est un impôt que le citoyen ne peut pas consentir. »
Pour aller plus loin
Sur le même sujet
- Dette : le passé nous prive d’avenir : notre diagnostic des finances publiques, dont la simplification fiscale est l’un des leviers.
- FAQ Fiscalité, partie III : impôts, dette, dépense publique : six questions, et les deux impôts que nous assumons de rétablir.
- La France n’a pas un problème de dette. Elle a un problème de charge d’intérêts : pourquoi chaque euro de prélèvement mal employé compte quand les intérêts avalent l’effort budgétaire.
À lire aussi
- Plan d’urgence pour les PME : la simplification vue des entreprises, qui paient 63 % du produit de ces petites taxes.
- Millefeuille administratif : que disent vraiment les rapports officiels ? : le même principe appliqué aux structures : une compétence, un responsable.
Sources
- Cour des comptes, Les taxes à faible rendement – Une rationalisation à poursuivre, rapport public thématique, avril 2025.
- Projet de loi de finances pour 2026, Évaluation des voies et moyens, tome I, et liste des taxes affectées (exécution 2024).
- Sénat, rapport d’information n° 942 (2025-2026) sur le poids des prélèvements obligatoires, 2 septembre 2026.
- Fondation iFRAP, La liste des 438 taxes, impôts, cotisations et contributions en France, revue n° 277, avril 2026.
- Loi n° 2025-127 du 14 février 2025 de finances pour 2025, article 26.
- Loi n° 2026-103 du 19 février 2026 de finances pour 2026, texte intégral (article 108).
- CODIFAB, rapport d’activité 2024.
Notes
- 303 impôts et taxes, 89 cotisations et 46 contributions. La Fondation iFRAP est un think tank d’orientation libérale ; ce décompte n’est pas officiel. Retour au texte
- Le seuil de 175 M€ correspond aux 150 M€ retenus par la Cour des comptes en 2018, actualisés de l’inflation. Les redevances, qui rémunèrent un service, sont exclues. Retour au texte
- Taux de la DGFiP : enquête annuelle de la DGFiP sur les « impôts divers », 2021 à 2023, citée par la Cour des comptes. Comités professionnels : indicateurs transmis à la Cour des comptes. CODIFAB : rapport d’activité 2024 (frais de collecte égaux à 3,24 % des recettes). Retour au texte
- Mission d’information du Sénat sur le poids des prélèvements obligatoires, présidée par M. Martin Lévrier, sénateur des Yvelines, rapporteur M. Emmanuel Capus, sénateur de Maine-et-Loire ; recommandation n° 9. Retour au texte
- Calcul Élysée Conseils : rendement de la taxe multiplié par le coût de collecte publié pour son collecteur (0,10 % à 0,28 % pour la DGFiP, 1 à 3 % pour les comités professionnels). Exemple : taxe sur la publicité par imprimés, 14,9 M€ × 0,10 % à 0,28 %, soit 15 000 à 42 000 € par an. Retour au texte
- Taxe sur les boissons sucrées : 448 M€ exécutés en 2024, 967 M€ attendus en 2026 après sa réforme (liste des taxes affectées annexée au projet de loi de finances pour 2026). Retour au texte
- L’article 26 abroge les articles 1559 à 1566 du code général des impôts relatifs à l’impôt sur les maisons de jeux, à compter du 1er janvier 2025. Retour au texte
- L’article 108 crée une taxe sur la vacance des locaux d’habitation, au profit du bloc communal, à compter du 1er janvier 2027. Retour au texte
Philippe Agnelli, président d’Élysée Conseils, pour le Projet 2027 « Réussir ensemble ».
AvertissementLes informations, chiffres et raisonnements contenus dans cet article dépendent des conditions économiques, environnementales et sociétales actuelles. Ils sont susceptibles d’évoluer avec elles. Les propositions formulées ici s’entendent dans le cadre de ces conditions, à la date de publication.
Cette analyse vous a été utile ? Faites-la circuler.
Le programme 2027 s’écrit en open source : chaque partage lui amène des contributeurs.
Suivez nos analyses sur WhatsApp. Chaque nouvelle publication d’Élysée Conseils, directement sur votre téléphone.
Rejoindre la chaîne