
Projet 2027 — Économie · Entreprises
Plan d’urgence pour les PME : huit mesures tirées du livre blanc IDEE PME, mises à jour et chiffrées
En mars 2021, le syndicat IDEE PME publiait 62 propositions pour « faire de la France une terre d’entrepreneurs ». Cinq ans plus tard, les défaillances d’entreprises atteignent un niveau jamais vu et l’État emprunte à plus de 4,4 %. Nous avons repris ce livre blanc proposition par proposition, mis à jour chaque chiffre, retiré ce qui était déjà fait et retenu huit mesures d’urgence, toutes chiffrées.
Réponse rapide
- Les idées viennent du terrain : le livre blanc IDEE PME de mars 2021, fruit d’une enquête auprès de 8 000 clients d’un groupe d’expertise comptable.
- Notre apport est un travail de mise à jour et de sélection : chaque proposition a été confrontée aux lois votées depuis, aux données de 2026 et à des taux passés de zéro à plus de 4 %.
- Résultat : 19 propositions retenues et regroupées en huit mesures, 4 déjà satisfaites ou devenues sans objet, 7 écartées, les autres conservées en réserve.
- Le plan vise quatre urgences : les fonds propres, la trésorerie, les retards de paiement et la survie des entreprises viables en difficulté.
- Coût public estimé : environ 0,8 Md€ la première année, 1,8 Md€ en rythme de croisière.
Nos documents de travail
- Document n° 1 — Analyse du livre blanc IDEE PME : structure du texte, lecture critique et grille d’intégration des 62 propositions dans le Projet 2027 (version corrigée du 21 septembre 2026, PDF, 23 pages, 293 Ko).
- Document n° 2 — Réactualisation, sélection et chiffrage : constat de septembre 2026 daté et sourcé, fiches des huit mesures, chiffrage et devenir des 62 propositions une par une (PDF, 15 pages, 345 Ko).
- Le texte d’origine : livre blanc IDEE PME, « Faisons de la France une terre d’entrepreneurs », 120 pages, mars 2021.
Nous publions notre matière première, pour que chacun puisse la vérifier, la contester ou la reprendre. Le Projet 2027 est un programme ouvert.
D’où viennent ces idées
Les mesures de ce plan ne sortent pas d’un bureau d’études. Elles viennent de chefs d’entreprise, et nous le disons d’emblée.
Le 31 mars 2021, le syndicat IDEE PME, Institut de Défense de l’Entreprise et de l’Emploi, publiait un livre blanc de 120 pages intitulé « Faisons de la France une terre d’entrepreneurs », sous la direction de René Hans1. Ses 62 propositions couvrent sept thèmes : le financement, les normes, la transmission, la justice, la fiscalité, l’entreprise en difficulté et le Made in France.
Sa force tient à sa méthode : une enquête auprès des 8 000 clients du groupe Hans & Associés, complétée par des réunions thématiques avec une trentaine de dirigeants. Le texte a été transmis aux élus avant la présidentielle de 2022. Ses auteurs le présentaient avec modestie, comme un « humble passage de témoin ». Il est consultable en ligne : texte intégral et page de présentation.
Ce passage de témoin, nous l’avons pris. Mais un texte de 2021 ne pouvait pas connaître ce qui s’est passé depuis : quatre années de lois nouvelles, une vague de défaillances et la fin des taux zéro. Tout l’enjeu de notre travail était là : mettre à jour, trier, chiffrer.
« Entreprendre c’est oser, Entreprendre c’est risquer. » — Livre blanc IDEE PME, quatrième de couverture
Ce qui a changé depuis 2021
En 2021, les PME disaient ne pas trouver de crédit. En 2026, elles trouvent du crédit d’investissement, mais manquent de fonds propres et de trésorerie, subissent les retards de paiement et empruntent à plus de 4 %.
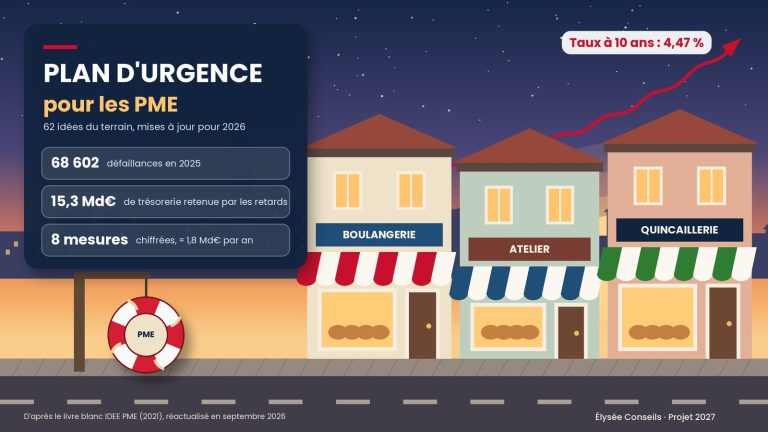
défaillances d’entreprises en 2025, 15 % de plus que la moyenne 2010-2019. Pour les PME hors microentreprises, l’écart atteint 68 %.
Mise à jour : 10 juillet 2026 — Banque de France, Bulletin n° 265/2
Selon la Banque de France, le rattrapage des défaillances évitées pendant le Covid ne suffit plus à expliquer ces niveaux. Les entreprises qui tombent sont plus endettées qu’en 2019 (31,2 % de leur bilan contre 25 %) et ne disposent plus que de 8,1 jours de trésorerie, contre 43,5 jours pour les entreprises pérennes. La direction générale des entreprises évalue à 234 000 les emplois menacés.
le taux de l’emprunt d’État à 10 ans au 18 septembre 2026, avec un pic à 4,52 % les 15 et 16 septembre. Le livre blanc raisonnait avec des taux proches de zéro.
Mise à jour : 21 septembre 2026 — Agence France Trésor, TEC 10
de trésorerie retenue aux PME par les retards de paiement en 2024. Selon la Banque de France, ces retards accroissent de 25 % le risque de défaillance.
Mise à jour : février 2026 — Sénat, commission des lois
Idée reçue
Les banques ne prêtent plus aux PME.
Réalité 2026
Les nouveaux crédits aux PME ont atteint 134 Md€ en 2025, en hausse de 9 %. Le blocage est ailleurs : la trésorerie, les fonds propres et les retards de paiement (Banque de France, juillet 2026).
La situation financière des PME se dégrade lentement : la part des PME bien cotées par la Banque de France est passée de 66 % en 2022 à 58 % en 2025, et la part des entreprises très fragiles augmente pour la cinquième année consécutive (Bulletin n° 265/3, août 2026).
Notre travail de mise à jour et de sélection
Chaque proposition du livre blanc a été lue, datée, confrontée au droit et aux chiffres de 2026, puis classée. Aucune n’a été reprise telle quelle sans vérification.
Quatre questions, dans cet ordre. La mesure a-t-elle été adoptée depuis 2021 ? Le raisonnement tient-il avec des taux au-dessus de 4 % ? Est-elle cohérente avec la doctrine du Projet 2027 ? Peut-on la chiffrer sur des sources publiques ? Chaque donnée actualisée porte sa date et sa source.
| Décision | Nombre | Numéros |
|---|---|---|
| Retenue | 19 | n° 1, 4, 9, 11, 12, 13, 14, 23, 26, 29, 30, 34, 44, 45, 46, 48, 51, 53, 55 |
| Satisfaite ou sans objet | 4 | n° 5, 10, 52, 58 |
| Partiellement satisfaite, en cours | 1 | n° 37 |
| Écartée | 7 | n° 7, 22, 35, 42, 49, 56, 60 |
| Doublon | 2 | n° 8 bis, 19 bis |
| Renvoyée vers un autre chapitre | 2 | n° 25, 62 |
| À vérifier | 1 | n° 20 |
| Conservée en réserve | 28 | n° 2, 3, 6, 8, 15, 16, 17, 18, 19, 21, 24, 27, 28, 31, 32, 33, 36, 38, 39, 40, 41, 43, 47, 50, 54, 57, 59, 61 |
Les propositions conservées en réserve ne sont pas rejetées : elles nourriront les chapitres Justice & libertés, État & simplification et Transmission du programme. Le détail, numéro par numéro, figure dans le document de travail n° 2.
Ce que 2026 a déjà réglé
Mettre à jour, c’est aussi renoncer à proposer ce qui existe déjà. Plusieurs demandes du livre blanc ont été satisfaites depuis 2021, en tout ou partie.
| N° | Demande du livre blanc | Situation en 2026 | Source |
|---|---|---|---|
| n° 5 | Déduire en totalité les intérêts de compte courant (plafond de 1,19 % en 2020) | Sans objet : le plafond atteint 4,55 % pour les exercices clos fin 2025 | BOFiP |
| n° 10 | Libérer les taux d’intérêt | Sans objet : le taux d’usure ne s’applique plus aux crédits professionnels, hors découverts | Code monétaire et financier |
| n° 52 | Ouvrir les marchés publics aux entreprises en plan | Satisfaite par la loi du 7 décembre 2020 | Légifrance, art. L. 2141-3 |
| n° 58 | Déplacer les allègements de charges vers les salaires intermédiaires | Largement satisfaite : réduction générale dégressive unique jusqu’à 3 SMIC depuis le 1er janvier 2026 | economie.gouv.fr, juin 2026 |
| n° 26 | Garantie Bpifrance à 70 % | Partielle : 50 %, portée à 70 % avec cofinancement régional | economie.gouv.fr |
| n° 37 | Recouvrement rapide des créances | En cours : proposition de loi adoptée à l’unanimité par le Sénat le 19 février 2026 | Sénat, février 2026 |
| n° 48 | Simplifier les procédures collectives | En cours : procédure accélérée rétablie jusqu’à fin 2028 par le même texte ; 72 % des procédures ouvertes ont abouti à un plan | Sénat, février 2026 |
| n° 55 | Échevinage des tribunaux de commerce | Ouverte : douze tribunaux des activités économiques expérimentés de 2025 à 2028, sans magistrat professionnel | justice.gouv.fr |
| n° 4 | Flécher l’épargne vers les PME | Existe déjà : 80 % des 291 Md€ non centralisés du Livret A et du LDDS vont aux PME, mais le ratio affiché de 254 % ne contraint rien | Banque de France, juillet 2026 |
| n° 8 bis | « 25 % des liquidations viennent du défaut d’un client » | Chiffre corrigé : les retards de paiement accroissent de 25 % le risque de défaillance | Sénat, citant la Banque de France |
Ce que la remontée des taux change
Le livre blanc a été écrit avec une OAT proche de zéro. Quatre de ses propositions changent de nature quand l’État emprunte à plus de 4 %.
| Taux | Sur 7 ans | Sur 12 ans | Intérêts sur 12 ans |
|---|---|---|---|
| 1 % (monde du livre blanc) | 74 314 € | 44 424 € | 33 093 € |
| 4,5 % (hypothèse 2027) | 84 851 € | 54 833 € | 157 997 € |
Allonger les prêts de reprise devient plus utile, pas moins. Le rendement fixe de 3 à 4 % promis aux épargnants par le fonds obligataire n’a plus de sens : nous l’indexons sur l’OAT nette de prélèvement forfaitaire, soit environ 3,05 % aujourd’hui. L’exonération des réserves devient une déduction pour fonds propres, parce que la fiscalité avantage d’autant plus la dette que les taux sont élevés.
Enfin, la garantie publique coûte plus quand le risque monte : un euro de fonds publics a couvert 21,4 € de risques pour les garanties de 2023, contre 15,1 € pour celles de 2022 (PLF 2026, programme 134). Notre chiffrage retient le bas de la fourchette.
Les huit mesures du plan d’urgence
Huit mesures, qui regroupent les propositions retenues du livre blanc, reformulées pour 2026 et chiffrées.
Plan d’urgence pour les PME
- Des délais opposables, à la banque comme à l’administration — Demande unique de pièces sous 7 jours, réponse bancaire motivée sous 30 jours, décision administrative sous 60 jours, un interlocuteur unique. C’est l’extension d’une obligation de motivation des refus de crédit qui existe déjà. Origine : livre blanc IDEE PME, n° 1 et 14. Coût public estimé : coût faible, essentiellement informatique.
- La fin de la caution à vie du dirigeant — La caution personnelle est proratisée au capital restant dû, et le gel des intérêts accordé à l’entreprise en plan lui est étendu. Origine : livre blanc IDEE PME, n° 12 et 13. Coût public estimé : aucun coût public.
- Une garantie publique qui garantit vraiment — Garantie de 70 % sur les prêts de reprise, sans cofinancement régional, mise en jeu dès la défaillance de l’emprunteur plutôt qu’après épuisement de ses biens. Origine : livre blanc IDEE PME, n° 9 et 26. Coût public estimé : 20 à 35 M€ par an.
- Un fonds citoyen d’obligations PME — Un compartiment d’épargne adossé à la Caisse des Dépôts, rémunéré au rendement net de l’OAT à 10 ans, qui prête aux PME en quasi-fonds propres avec une garantie publique des premières pertes. Origine : livre blanc IDEE PME, n° 4 et 30. Coût public estimé : 100 à 200 M€ par an pour 10 Md€ d’encours.
- Une déduction pour fonds propres des PME — La hausse des fonds propres ouvre droit à une déduction au taux de l’OAT, comme les intérêts d’un emprunt. La version d’origine, l’exonération totale des réserves, aurait coûté 4 à 5 Md€ par an. Origine : livre blanc IDEE PME, n° 23, refondu. Coût public estimé : environ 0,2 Md€ la première année, 1 Md€ après cinq ans.
- Un taux unique de 0,1 % sur les mutations d’entreprise — Fin de l’écart entre la cession d’une SAS (0,1 %), d’une SARL (3 %) et d’un fonds de commerce (jusqu’à 5 %). Sur un fonds au prix médian, les droits passent de 2 691 € à 113 €. Origine : livre blanc IDEE PME, n° 29. Coût public estimé : 0,3 à 0,5 Md€ par an.
- Sauver les entreprises viables en difficulté — Pérenniser la procédure accélérée rétablie par le Sénat et garantir l’argent frais apporté pendant un plan, pour que les banques puissent de nouveau prêter à une entreprise que le tribunal juge viable. Origine : livre blanc IDEE PME, n° 11, 48 et 51. Coût public estimé : 50 à 150 M€ par an.
- Une justice économique et des garanties pour le contribuable — Échevinage des procédures collectives lors de la généralisation des tribunaux des activités économiques, présomption de bonne foi effective, perquisition fiscale instruite à charge et à décharge, fin de l’évaluation des vérificateurs au taux de rectification. Origine : livre blanc IDEE PME, n° 34, 44, 45, 46, 53 et 55. Coût public estimé : 15 à 20 M€ par an.
Combien coûte ce plan
Environ 0,8 Md€ la première année et 1,8 Md€ en rythme de croisière, dans une fourchette de 1,4 à 2,7 Md€.
| Mesure | Première année | Rythme de croisière |
|---|---|---|
| 1. Délais opposables | faible | faible |
| 2. Fin de la caution à vie | 0 | 0 |
| 3. Garantie publique | 20 à 35 M€ | 20 à 35 M€ |
| 4. Fonds citoyen PME | 20 à 40 M€ | 100 à 200 M€ |
| 5. Déduction pour fonds propres | 0,2 à 0,4 Md€ | 0,9 à 1,8 Md€ |
| 6. Taux unique de mutation | 0,3 à 0,5 Md€ | 0,3 à 0,5 Md€ |
| 7. Entreprises en difficulté | 50 à 150 M€ | 50 à 150 M€ |
| 8. Justice économique | 15 à 20 M€ | 15 à 20 M€ |
| Total | ≈ 0,8 Md€ | ≈ 1,8 Md€ |
Ces montants reposent sur des hypothèses explicites, détaillées dans le document de travail n° 23. Le financement relève d’un arbitrage : chaque point de taux coûte à l’État 3,1 Md€ la première année et 18,4 Md€ la cinquième, selon Fipeco. Un plan d’urgence appelle donc un gage explicite. L’ordre de grandeur reste modeste au regard des 234 000 emplois menacés.
Ce que nous avons écarté
Sélectionner, c’est aussi écarter. Sept propositions ne figurent pas dans le plan, pour des raisons que nous assumons.
| N° | Proposition | Motif |
|---|---|---|
| n° 7 | Amnistie fiscale des fonds rapatriés | Contraire à l’exemplarité fiscale |
| n° 22 | Statut protégé des intermédiaires en cession | Mesure de niche |
| n° 35 | Avancement des juges lié à la qualité de leurs décisions | Indépendance de la magistrature ; le volet déontologie est conservé |
| n° 42 | Assouplir le dispositif TRACFIN | Compétence européenne |
| n° 49 | Raccourcir les délais de licenciement économique | Écartée en l’état, faute de contreparties |
| n° 56 | 39 heures et suppression des cotisations salariales | Non financée |
| n° 60 | Baisse massive des prélèvements sur les PME | Non financée ; remplacée par des mesures ciblées |
Un document de travail en construction
Ce plan sera enrichi à mesure que de nouvelles pièces seront publiées ou intégrées.
- le détail des droits d’enregistrement sur les cessions, pour affiner le coût du taux unique ;
- la part de la transmission dans les garanties de Bpifrance et sa sinistralité ;
- l’évaluation des prêts participatifs Relance, pour calibrer le fonds citoyen ;
- le rapport 2025 de l’Observatoire des délais de paiement ;
- la suite donnée à l’Assemblée nationale à la proposition de loi sur les retards de paiement, défendue au Sénat par Olivier Rietmann2.
Pour aller plus loin
Sur le même sujet
- Le pays des audaces solitaires : éloge de l’entrepreneur français : ceux à qui s’adresse ce plan, et ce qu’ils portent seuls.
- La France n’a pas un problème de dette. Elle a un problème de charge d’intérêts : la remontée des taux, vue depuis les finances publiques.
- Millefeuille administratif : que disent vraiment les rapports officiels ? : la simplification administrative, autre condition de survie des PME.
À lire aussi
- Retraites, 2027, le nouveau contrat social : l’épargne fléchée vers l’économie réelle, l’autre versant du fonds citoyen.
- Crise du logement : et si nous rendions l’immobilier à son usage ? : la même règle de rémunération de l’épargne, appliquée au logement.
Sources
- IDEE PME, « Faisons de la France une terre d’entrepreneurs », livre blanc, 1re édition, 31 mars 2021 : texte intégral ; page de présentation et méthode.
- Agence France Trésor, TEC 10 du jour, consulté le 21 septembre 2026 : 4,47 % au 18 septembre, pic à 4,52 %.
- Banque de France, Bulletin n° 265/2 sur les défaillances d’entreprises, 10 juillet 2026 : 68 602 défaillances en 2025, + 68 % pour les PME hors microentreprises.
- Banque de France, Bulletin n° 265/3 sur les PME et les ETI, 4 août 2026 : fonds propres, cotation, coût de la dette.
- Banque de France, rapport sur l’épargne réglementée 2025, 15 juillet 2026 : 291 Md€ non centralisés, ratio d’emploi PME de 254 %, 134 Md€ de crédits nouveaux aux PME.
- Sénat, commission des lois, L’essentiel sur la proposition de loi sur les retards de paiement, février 2026.
- PLF 2026, projet annuel de performances du programme 134 et Évaluation des voies et moyens, tome I, octobre 2025.
- Légifrance, code de la commande publique, art. L. 2141-3 ; ministère de l’Économie, réduction générale dégressive unique, juin 2026 ; ministère de la Justice, tribunaux des activités économiques.
- Cités sans lien : Fipeco, fiche sur la charge d’intérêts, 11 mai 2026 ; Bpifrance, bilan d’activité 2025 ; Altares, cessions de fonds de commerce 2025, 11 juin 2026 ; BOFiP, taux de référence des comptes courants ; DG Trésor, prêts participatifs Relance, 2021.
Notes
- René Hans, expert-comptable et commissaire aux comptes, fondateur en 1985 du groupe d’expertise comptable Hans & Associés, fondateur du syndicat IDEE PME en 2016 et du mouvement Capital Initiative, ancien vice-président de la CPME Alsace. Source : livre blanc IDEE PME, p. 8. ↩
- Olivier Rietmann, sénateur, président de la délégation aux entreprises du Sénat, auteur de la proposition de loi déposée le 28 octobre 2025 et adoptée à l’unanimité par le Sénat le 19 février 2026. Source : Sénat, commission des lois, février 2026. ↩
- Principales hypothèses : part de la transmission de 20 à 25 % du risque couvert par Bpifrance (4,8 Md€ en 2025) ; hausse annuelle des fonds propres des PME de 20 à 40 Md€ ; taux de pertes cumulées de 8 à 15 % pour le fonds citoyen ; environ 30 000 cessions de fonds de commerce par an (Altares) ; environ 150 magistrats pour l’échevinage. ↩
Philippe Agnelli — président d’Élysée Conseils, Projet 2027
AvertissementLes informations, chiffres et raisonnements contenus dans cet article dépendent des conditions économiques, environnementales et sociétales actuelles. Ils sont susceptibles d’évoluer avec elles. Les propositions formulées ici s’entendent dans le cadre de ces conditions, à la date de publication.