
Politique monétaire
La Banque centrale européenne a relevé ses taux pour la deuxième fois de l’année. Face à une inflation venue du pétrole et du gaz, la France paie deux fois : une première fois à la pompe et sur la facture de chauffage, une seconde fois sur le crédit et sur sa dette publique. Voici les faits, le mécanisme qui transforme une hausse de taux en crise de dette, et ce que nous proposons.
L’essentiel
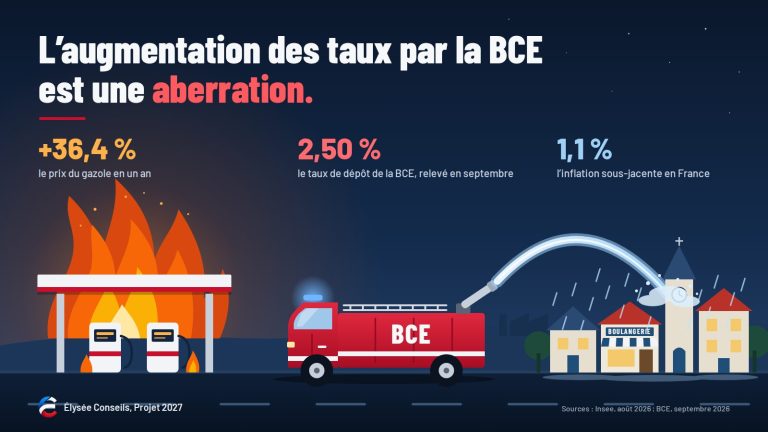
- La BCE a porté son taux de dépôt à 2,50 % le 10 septembre. Or l’inflation française vient surtout de l’énergie : hors produits volatils et tarifs publics, elle n’est que de 1,1 %.
- Les taux de la BCE ne font pas baisser le prix du baril ; ils renchérissent le crédit et la dette publique, déjà à 115,6 % du PIB.
- L’écart de taux avec l’Allemagne a dépassé 100 points de base et la France emprunte désormais plus cher que l’Italie. Les marchés font payer notre incapacité à décider.
- Nous proposons de renégocier le mandat de la BCE pour y inscrire l’emploi, de préparer la gestion d’une crise avant qu’elle ne survienne, et de publier chaque année la trajectoire de nos finances « à politique inchangée ».
Pourquoi la BCE remonte-t-elle ses taux en 2026 ?
Parce que l’inflation de la zone euro est repartie à la hausse sous l’effet de l’énergie, et que la mission première de la BCE est la stabilité des prix.
Le 10 septembre 2026, le Conseil des gouverneurs de la Banque centrale européenne a relevé ses trois taux directeurs de 0,25 point. Depuis le 16 septembre, la facilité de dépôt, le taux qui oriente l’ensemble du marché monétaire, est rémunérée à 2,50 %. Les opérations principales de refinancement sont à 2,65 % et la facilité de prêt marginal à 2,90 %. C’est la deuxième hausse de l’année, après celle de juin.
La cause est connue : la remontée des prix du pétrole et du gaz depuis le conflit au Moyen-Orient et les perturbations du trafic dans le détroit d’Ormuz. En août, l’inflation de la zone euro atteignait 3,2 % sur un an selon Eurostat, avec des prix de l’énergie en hausse de 14,3 %.
Le précédent est encore dans toutes les mémoires. Entre juillet 2022 et septembre 2023, la BCE avait relevé ses taux dix fois de suite, faisant passer le taux de dépôt de –0,50 % à 4,00 %, avant de le ramener progressivement à 2,00 %. Ce cycle avait fortement renchéri le crédit immobilier et freiné l’investissement pendant deux ans.
Taux de la facilité de dépôt de la BCE depuis le 16 septembre 2026, après deux hausses d’un quart de point en juin et en septembre.
Source : Banque centrale européenne, décision de politique monétaire du 10 septembre 2026.
Une inflation importée se combat-elle avec des taux ?
Non. Les taux de la BCE ne font pas baisser le prix du baril ; ils étouffent notre économie.
En France, les prix à la consommation augmentent de 2,4 % sur un an en août 2026, selon les résultats définitifs de l’Insee. La décomposition ne laisse aucune ambiguïté. Les prix de l’énergie bondissent de 16,7 %, ceux des produits pétroliers de 28,7 % et ceux du gazole de 36,4 %. L’énergie ne pèse que 7,6 % du panier de consommation ; elle explique pourtant à elle seule environ 1,25 point des 2,4 % d’inflation, soit la moitié1.
Hors énergie, le paysage est calme. Les prix des services progressent de 1,9 %, ceux de l’alimentation de 1,1 %, et ceux des produits manufacturés reculent (–0,4 %). L’inflation sous-jacente, qui exclut les prix volatils et les tarifs publics, baisse à 1,1 %. Il n’y a pas, en France, de surchauffe à refroidir.
Idée reçue
Les prix s’emballent : il faut freiner l’économie pour les calmer.
Réalité
Hors énergie et produits volatils, l’inflation française est de 1,1 %. Ce qui monte vient de l’étranger, et aucun taux d’intérêt ne fait passer un pétrolier plus vite par le détroit d’Ormuz.
L’argument de la BCE, et ses limites
La BCE redoute les « effets de second tour » : que la hausse de l’énergie se diffuse aux salaires, puis des salaires aux prix des services. L’argument mérite d’être pris au sérieux. En 2022, la banque centrale avait réagi trop tard, et un canal de transmission existe bel et bien : le Smic, indexé sur l’inflation, a été revalorisé de 2,4 % en juin.
Mais les chiffres ne montrent pas de spirale. Au deuxième trimestre 2026, le salaire mensuel de base du secteur privé progressait de 1,9 % sur un an, à peine plus vite que les prix : +0,2 % en euros constants, selon la Dares. Depuis, l’inflation est passée à 2,4 % : le pouvoir d’achat du salaire de base a commencé à reculer. Des salariés qui s’appauvrissent ne nourrissent pas une spirale inflationniste.
La BCE fixe un taux unique pour vingt et un pays, et l’inflation des services reste à 3,0 % dans l’ensemble de la zone euro. C’est précisément le problème : la France subit une politique calibrée pour une moyenne qui n’est pas la sienne.
Qu’est-ce que la « double peine » ?
Payer deux fois le même choc : une première fois à la pompe, une seconde fois sur le crédit et sur la dette.
La première peine est la facture énergétique. L’argent versé pour le pétrole et le gaz importés quitte le pays : c’est un appauvrissement net, qui ne se récupère pas. Les ménages perdent du pouvoir d’achat, les entreprises rognent leurs marges ou augmentent leurs prix.
La seconde peine vient de Francfort. En relevant ses taux, la BCE renchérit le crédit immobilier, freine l’investissement des entreprises et alourdit la charge de la dette publique. Elle frappe une économie déjà affaiblie par le choc qu’elle prétend combattre.
À ces deux peines s’ajoute un budget restrictif. Le gouvernement annonce pour 2027 un effort de 54 milliards d’euros, dans lequel la seule hausse de la charge de la dette représente 10 milliards. Politique monétaire restrictive, politique budgétaire restrictive, choc énergétique : il ne reste guère de moteur pour la croissance. Le chômage atteint 8,3 % en France en juillet 2026, contre 6,4 % dans la zone euro selon Eurostat.
« Les taux de la BCE ne font pas baisser le prix du baril. Ils renchérissent tout le reste. »
Combien la hausse des taux coûte-t-elle au budget ?
Une hausse durable d’un point de tous les taux coûterait 3,1 milliards d’euros la première année, et plus de 32 milliards la dixième.
En 2025, la charge d’intérêts de l’ensemble des administrations publiques s’est élevée à 64,7 milliards d’euros, soit 2,2 % du PIB, selon Fipeco. C’est davantage que la moyenne de la zone euro (1,9 %) et deux fois le niveau de l’Allemagne (1,1 %).
La hausse des taux se propage lentement, mais sûrement. La durée de vie moyenne de la dette négociable de l’État est d’environ huit ans et demi : chaque année, une partie des emprunts anciens, souscrits à taux très bas, est remplacée par des emprunts nouveaux, beaucoup plus chers.
| Horizon | Surcoût annuel |
|---|---|
| Première année | 3,1 Md€ |
| Deuxième année | 7,5 Md€ |
| Cinquième année | 18,4 Md€ |
| Dixième année | 32,1 Md€ |
L’inflation elle-même alourdit la facture. Environ 10,7 % de la dette négociable de l’État est indexée sur les prix : chaque point d’inflation supplémentaire coûte environ 3 milliards d’euros d’intérêts. La double peine s’inscrit ainsi directement dans les comptes publics : le choc énergétique augmente la dette indexée, et la réponse de la BCE augmente le coût de tout le reste.
La trajectoire est connue. Selon la commission des finances du Sénat, la charge de la dette de l’État pourrait dépasser 70 milliards d’euros en 2027 et 90 milliards en 2029. Elle deviendrait alors le premier poste de dépenses de l’État, devant l’enseignement scolaire2. Devant le Parlement, le ministre chargé des comptes publics a indiqué qu’à politique inchangée, la seule charge de la dette publique augmenterait de 11 milliards d’euros entre 2026 et 2027, l’équivalent du budget du ministère de la Justice.
| Poste | Montant |
|---|---|
| Charge de la dette de l’État | plus de 70 Md€ |
| Enseignement scolaire, hors pensions | 65,4 Md€ |
La dette publique atteignait 115,6 % du PIB fin 2025 selon l’Insee. La mission sur la transparence des finances publiques, remise en juillet 20263, prévoit 118 % en 2026 et 130,5 % en 2030 si rien ne change. Surtout, elle montre que le taux d’intérêt moyen de notre dette dépasserait le taux de croissance de l’économie à partir de 2029. À partir de ce moment, la dette augmente « toute seule », même lorsque les dépenses hors intérêts sont couvertes par les recettes : c’est l’effet boule de neige.
| Année | Taux apparent | Croissance nominale | Écart |
|---|---|---|---|
| 2026 | 2,2 % | 2,2 % | 0 |
| 2027 | 2,4 % | 2,7 % | –0,3 pt |
| 2028 | 2,7 % | 2,8 % | –0,1 pt |
| 2029 | 2,9 % | 2,6 % | +0,3 pt |
| 2030 | 3,1 % | 2,6 % | +0,5 pt |
Comment une hausse de taux devient-elle une crise de dette ?
Par une chaîne en cinq maillons, où chaque maillon aggrave le suivant.
- Les taux montent. Aux hausses de la BCE s’ajoute la prime exigée par les investisseurs. En septembre, le taux de l’emprunt d’État à dix ans a franchi 4,5 %, un niveau inédit depuis 2008.
- L’inflation importée appauvrit le pays. L’argent parti payer le pétrole et le gaz ne revient pas. Le niveau de vie baisse, l’investissement immobilier des ménages et l’investissement des entreprises reculent, et les recettes fiscales ralentissent avec l’activité.
- La charge de la dette s’emballe. Avec un stock de dette élevé, chaque hausse de taux se propage d’année en année, et chaque point d’inflation renchérit la dette indexée. Le déficit dérape : l’objectif de 5 % du PIB, prévu pour 2026, est déjà reporté à 2027.
- Les chiffres réels révèlent l’écart. Lorsque l’exécution budgétaire s’écarte des prévisions, comme en 2023 et en 2024 avec des recettes fiscales très inférieures aux attentes, les marchés découvrent l’écart après coup. Chaque surprise alimente la prime de risque.
- Un choc politique déclenche l’effet ciseau. Les non-résidents détiennent 56 % de la dette négociable de l’État. Si un sur dix seulement décidait de vendre, il faudrait trouver de nouveaux acheteurs pour environ 160 milliards d’euros, soit la moitié du programme annuel d’émissions de l’État4. Le taux marginal monterait alors en pleine récession : le PIB baisserait pendant que la dette augmenterait deux fois, par le déficit et par le taux réel. Le ratio d’endettement s’envolerait.
Ce scénario n’est pas une prédiction. C’est la mécanique qu’il faut avoir en tête pour comprendre pourquoi une hausse d’un quart de point décidée à Francfort est une affaire d’État à Paris.
La prime de risque française est-elle politique ?
En grande partie. Ce n’est pas notre dette que les marchés sanctionnent, c’est notre incapacité à décider.
Le 18 septembre 2026, l’écart de taux à dix ans entre la France et l’Allemagne a dépassé 100 points de base pour la première fois depuis 2012, avec un pic à 105 points en séance. Il se maintient depuis autour de 100 points. La France emprunte désormais à dix ans plus cher que l’Italie : environ 4,45 % contre 4,37 % le 21 septembre.
points de base : l’écart de taux à dix ans entre la France et l’Allemagne le 18 septembre 2026, un niveau inédit depuis 2012.
Source : Reuters, 18 septembre 2026.
Or l’Italie est plus endettée que nous. Sa dette atteignait 137,1 % du PIB en 2025, contre 115,6 % pour la France. Mais l’Italie l’a réduite de 17 points depuis 2020, pendant que la nôtre stagnait à son plus haut niveau. Les marchés ne jugent pas le niveau de la dette ; ils jugent la trajectoire, et la capacité d’un pays à la corriger.
Un indice le confirme : l’assurance contre un défaut de la France reste bon marché. Les contrats d’assurance à cinq ans sur la dette française (CDS) cotaient 41,5 points de base le 18 septembre. Les investisseurs ne parient pas sur un défaut ; ils facturent l’incertitude.
Ce serait pourtant une erreur de tout ramener à la politique. Le décrochage est aussi réel : un déficit supérieur à 5 % du PIB depuis 2023, désormais structurel, un chômage supérieur de deux points à la moyenne de la zone euro, un objectif de déficit reporté. La France conserve des atouts financiers solides : une dette longue, qui amortit les hausses de taux, une note A+ maintenue par Fitch fin août, et une demande qui continue de répondre à chaque adjudication.
Ce que la prime rémunère, c’est l’absence de trajectoire crédible. Le solde des administrations publiques n’a plus été positif depuis 1974 : cinquante-deux ans de choix budgétaires qui ont toujours préféré le court terme, quelle que soit la majorité. L’incertitude politique à l’approche de l’élection présidentielle fait le reste.
« L’Italie est plus endettée et paie moins. Ce n’est pas notre dette que les marchés sanctionnent, c’est notre incapacité à décider. »
La BCE protégerait-elle la France en cas de crise ?
Oui contre la panique, non contre nos propres déficits.
Depuis juillet 2022, la BCE dispose d’un instrument de protection de la transmission, le TPI. Il lui permet d’acheter sans limite fixée à l’avance la dette d’un pays dont les conditions de financement se dégradent sans justification par ses fondamentaux. Beaucoup y voient un filet de sécurité automatique. Ce n’est pas le cas.
L’éligibilité repose sur quatre critères cumulés : le respect du cadre budgétaire européen, l’absence de déséquilibres macroéconomiques sévères, la soutenabilité de la dette, et des politiques macroéconomiques saines. Faire l’objet d’une procédure pour déficit excessif, comme la France depuis 2024, n’exclut pas un pays, à condition qu’il ne soit pas jugé avoir échoué à prendre des mesures efficaces.
Surtout, le communiqué de la BCE prévoit que les achats cessent si les tensions persistantes sont jugées dues aux fondamentaux du pays. La BCE nous protégerait d’une panique ; elle ne nous protégerait pas de nos propres déficits. Et l’autre instrument disponible, les opérations monétaires sur titres, suppose un programme d’assistance du Mécanisme européen de stabilité, donc des conditions négociées au pire moment.
Autrement dit, les contreparties d’une intervention se discuteraient en pleine crise, sous la pression des marchés. C’est maintenant, et non pendant la tempête, que la France doit fixer ce qu’elle est prête à accepter.
Que décide encore la France ?
Plus sa monnaie, ni son taux de change, ni ses droits de douane. Mais toujours son budget, sa fiscalité et sa crédibilité.
Depuis 1999, la politique monétaire se décide à Francfort. La Banque de France y siège parmi vingt et un gouverneurs nationaux, aux côtés des six membres du directoire de la BCE. Le taux de change n’est plus un outil d’ajustement. La politique commerciale est une compétence exclusive de l’Union européenne, en vertu de l’article 3 du traité sur le fonctionnement de l’Union européenne. Et l’article 123 du même traité interdit à la BCE de financer directement les États.
Ce transfert a été voulu et ratifié ; il a apporté des taux bas pendant vingt ans. Mais il a une conséquence que le débat public néglige : face à un choc, la France ne peut plus dévaluer ni fixer ses taux. Il ne lui reste que son budget, sa fiscalité, ses choix de dépense et la confiance qu’elle inspire.
Ces leviers-là, elle les utilise mal. Une part importante de ses marges budgétaires est consacrée à des allègements de cotisations sur les bas salaires. Ils soutiennent l’emploi peu qualifié dans les services ; ils ne financent ni l’industrie, ni l’innovation, ni l’appareil productif qui permettrait de mieux résister au prochain choc.
Que proposons-nous ?
Quatre mesures : deux pour peser sur la BCE, deux pour ne plus dépendre de sa bienveillance.
1. Renégocier le mandat de la BCE pour y inscrire l’emploi
- Pourquoi. L’article 127 du traité fait de la stabilité des prix l’objectif principal de la BCE. Face à un choc importé, cette hiérarchie conduit à freiner l’économie sans agir sur la cause.
- Comment. Porter une révision des traités (article 48 du traité sur l’Union européenne) inscrivant l’emploi et l’activité économique au même rang que la stabilité des prix, à l’image du double mandat confié par la loi à la Réserve fédérale américaine en 1977. Dans l’attente, demander que chaque décision de la BCE soit accompagnée d’une évaluation publique de ses effets sur l’emploi et la croissance.
- Résultat attendu. Une banque centrale qui arbitre explicitement entre les prix et l’emploi, au lieu de traiter chaque choc pétrolier comme une surchauffe.
- Statut. Validée. Vigilance : une révision des traités exige l’unanimité et la ratification de chaque État membre.
2. Préparer la crise avant la crise
- Pourquoi. La protection de la BCE est conditionnelle, et ses contreparties se négocieraient dans l’urgence.
- Comment. Une trajectoire budgétaire qui garantit l’éligibilité au TPI ; une doctrine publique, débattue au Parlement, des contreparties acceptables en cas d’intervention ; des obligations d’État destinées aux ménages pour élargir la détention domestique de la dette.
- Résultat attendu. Une moindre dépendance aux investisseurs non-résidents, qui détiennent 56 % de la dette négociable, et un rapport de force préparé à froid.
- Statut. À instruire.
3. Publier chaque année la trajectoire « à politique inchangée »
- Pourquoi. Les écarts entre prévisions et exécution alimentent la prime de risque, et chaque surprise se paie en taux.
- Comment. Reprendre la recommandation de la mission sur la transparence des finances publiques : publier systématiquement, dans le rapport économique, social et financier, une trajectoire de moyen terme à politique inchangée, selon une méthode stable, en dialogue avec le Haut Conseil des finances publiques.
- Résultat attendu. Un débat budgétaire fondé sur des chiffres partagés, et moins de mauvaises surprises pour les créanciers comme pour les citoyens.
- Statut. Validée.
4. Que la BCE cesse de se délester de notre dette
- Pourquoi. L’Eurosystème détient environ 600 milliards d’euros de dette négociable française. Depuis 2023 pour son premier programme d’achats, et depuis fin 2024 pour le second, il ne réinvestit plus les titres qui arrivent à échéance. L’État doit donc replacer chaque année environ 94 milliards d’euros auprès d’autres acheteurs, aux taux du marché. La mission sur la transparence des finances publiques cite ce retrait parmi les causes de la dégradation de nos conditions de financement.
- Comment. Demander au Conseil des gouverneurs de reprendre le réinvestissement des remboursements, comme la BCE l’a fait pendant des années. Aucune modification des traités n’est nécessaire.
- Résultat attendu. Une demande stabilisée pour les titres français et une pression moindre sur les taux longs.
- Statut. À instruire. Vigilance : décision collégiale, à négocier avec nos partenaires.
Ni bouc émissaire, ni sauveur à Francfort
Il serait commode de tout reprocher à la BCE. Sa politique aggrave le choc, mais elle n’a pas créé nos déficits. Il serait tout aussi commode de désigner un coupable intérieur, qu’il s’agisse des fonctionnaires, des plus riches ou des étrangers. Aucune de ces facilités ne fera baisser la prime que les marchés exigent de nous.
La seule issue est un compromis budgétaire et social assumé, avec des priorités claires et des efforts partagés. Ce n’est pas une affaire de comptabilité : c’est une question de souveraineté. Un pays qui ne maîtrise plus sa monnaie ne garde la main sur son destin que s’il maîtrise ses comptes.
Pour aller plus loin
Sur le même sujet
- Dette : le passé nous prive d’avenir : notre diagnostic : la charge d’intérêts va doubler d’ici 2030, avant même cette hausse des taux.
- La France n’a pas un problème de dette. Elle a un problème de charge d’intérêts : le mécanisme par lequel chaque point de taux se transforme en dépense publique.
- Nomination du gouverneur de la Banque de France : messieurs les députés, faites votre travail : qui porte la voix de la France au conseil de la BCE, et pourquoi ce choix compte.
À lire aussi
- Meloni, 1 413 jours au pouvoir : les secrets de sa longévité : comment l’Italie, plus endettée que nous, en est venue à emprunter moins cher.
- Prix des carburants : investir plutôt que subventionner : le premier choc, à la pompe, et nos propositions pour en sortir.
Sources
- Banque centrale européenne, décision de politique monétaire du 10 septembre 2026 : taux de dépôt 2,50 %, refinancement 2,65 %, prêt marginal 2,90 % depuis le 16 septembre.
- Eurostat, inflation de la zone euro, août 2026 (publication du 17 septembre 2026) : 3,2 %, énergie +14,3 %, services +3,0 %.
- Insee, Informations rapides n° 218, Indice des prix à la consommation, résultats définitifs d’août 2026, 15 septembre 2026 : inflation 2,4 %, sous-jacente 1,1 %, énergie +16,7 % (pondération 764 sur 10 000), produits pétroliers +28,7 %.
- Dares Indicateurs n° 35, salaires de base dans le secteur privé, résultats provisoires du 2e trimestre 2026, 6 août 2026 : salaire mensuel de base +1,9 % sur un an, +0,2 % en euros constants.
- Insee, Informations rapides n° 193, salaires horaires du 2e trimestre 2026 : revalorisation du Smic de 2,4 % en juin.
- Eurostat, chômage, juillet 2026 (publication du 1er septembre 2026) : 8,3 % en France, 6,4 % dans la zone euro.
- Fipeco, fiche « La charge d’intérêts de la dette publique », 11 mai 2026 : 64,7 Md€ en 2025, 2,2 % du PIB ; sensibilités à une hausse de 100 points de base ; 10,7 % de dette indexée.
- Sénat, commission des finances, rapport n° 139 sur le projet de loi de finances pour 2026, mission « Engagements financiers de l’État », 24 novembre 2025 : charge de la dette de l’État supérieure à 70 Md€ en 2027 et à 90 Md€ en 2029.
- Sénat, rapport général sur le projet de loi de finances pour 2025, novembre 2024 : enseignement scolaire hors pensions, 65,4 Md€ en 2027 selon la loi de programmation.
- Mission sur la transparence des finances publiques, « Situation tendancielle des finances publiques à horizon 2030 », juillet 2026 : dette 118 % du PIB en 2026 et 130,5 % en 2030 à politique inchangée ; taux apparent et croissance nominale 2026-2030 ; programme d’émissions de 310 Md€ en 2026.
- Assemblée nationale, commission des finances, audition du ministre chargé des comptes publics, 2026 : charge de la dette publique +11 Md€ entre 2026 et 2027 à politique inchangée.
- Banque des Territoires, « Budget 2027 : le gouvernement prévoit un effort inédit de 54 milliards d’euros », septembre 2026 : hausse de la charge de la dette de 10 Md€ en 2027.
- Reuters, via Boursorama, 18 septembre 2026 : écart OAT-Bund à 105,36 points de base en séance, CDS à cinq ans à 41,5 points de base. Europe Business News, 22 septembre 2026 : OAT à dix ans autour de 4,45 à 4,47 % contre 4,37 % pour le titre italien le 21 septembre.
- Insee, comptes nationaux : dette publique à 115,6 % du PIB fin 2025 ; solde public non positif depuis 1974. Eurostat : dette italienne à 137,1 % du PIB en 2025.
- Agence France Trésor, bulletin mensuel n° 434, juillet 2026 : dette négociable de l’État de 2 858 Md€ fin juin 2026 ; part des non-résidents de 56,0 % au 4e trimestre 2025 (Banque de France).
- Banque centrale européenne, communiqué du 21 juillet 2022, L’instrument de protection de la transmission (traduction Banque de France) : critères d’éligibilité et conditions d’arrêt des achats.
- Banque centrale européenne, données de détention des programmes PSPP et PEPP : 599,7 Md€ de dette française détenus au 31 juillet 2026.
- Fitch Ratings, décision du 28 août 2026 : note de la France maintenue à A+, perspective stable.
Notes
- Calcul Élysée Conseils à partir des pondérations et indices publiés par l’Insee : contribution de l’énergie égale à sa pondération (7,64 %) multipliée par la hausse de son indice, rapportée au niveau de l’indice d’ensemble un an plus tôt, soit environ 1,25 point sur 2,4. Retour au texte
- Les deux montants proviennent de documents parlementaires de millésimes différents (projets de loi de finances pour 2025 et pour 2026) ; la comparaison vaut ordre de grandeur. Le montant de la charge de la dette inscrit au projet de loi de finances pour 2027 sera substitué dès sa publication. Retour au texte
- Mission confiée en mai 2026 par les ministres de l’Économie et des Comptes publics à quatre économistes : Xavier Jaravel, président délégué du Conseil d’analyse économique et professeur à la London School of Economics ; Xavier Ragot, président de l’Observatoire français des conjonctures économiques et directeur de recherche au CNRS ; Jean-Luc Tavernier, inspecteur général des finances et ancien directeur général de l’Insee ; Natacha Valla, doyenne de l’école du management et de l’innovation de Sciences Po. Rapport daté du 15 juillet 2026. Retour au texte
- Calcul Élysée Conseils : 2 858 Md€ de dette négociable fin juin 2026, multipliés par 56 % détenus par des non-résidents, puis par 10 %, soit environ 160 Md€, à comparer aux 310 Md€ d’émissions à moyen et long terme prévues en 2026. Retour au texte
Philippe Agnelli, président d’Élysée Conseils, pour le Projet 2027 « Réussir ensemble ».
AvertissementLes informations, chiffres et raisonnements contenus dans cet article dépendent des conditions économiques, environnementales et sociétales actuelles. Ils sont susceptibles d’évoluer avec elles. Les propositions formulées ici s’entendent dans le cadre de ces conditions, à la date de publication.
Cette analyse vous a été utile ? Faites-la circuler.
Le programme 2027 s’écrit en open source : chaque partage lui amène des contributeurs.
Suivez nos analyses sur WhatsApp. Chaque nouvelle publication d’Élysée Conseils, directement sur votre téléphone.
Rejoindre la chaîne